연준이 올린 0.25%p, 내 대출엔 언제 붙나 — 최장 395일 걸립니다
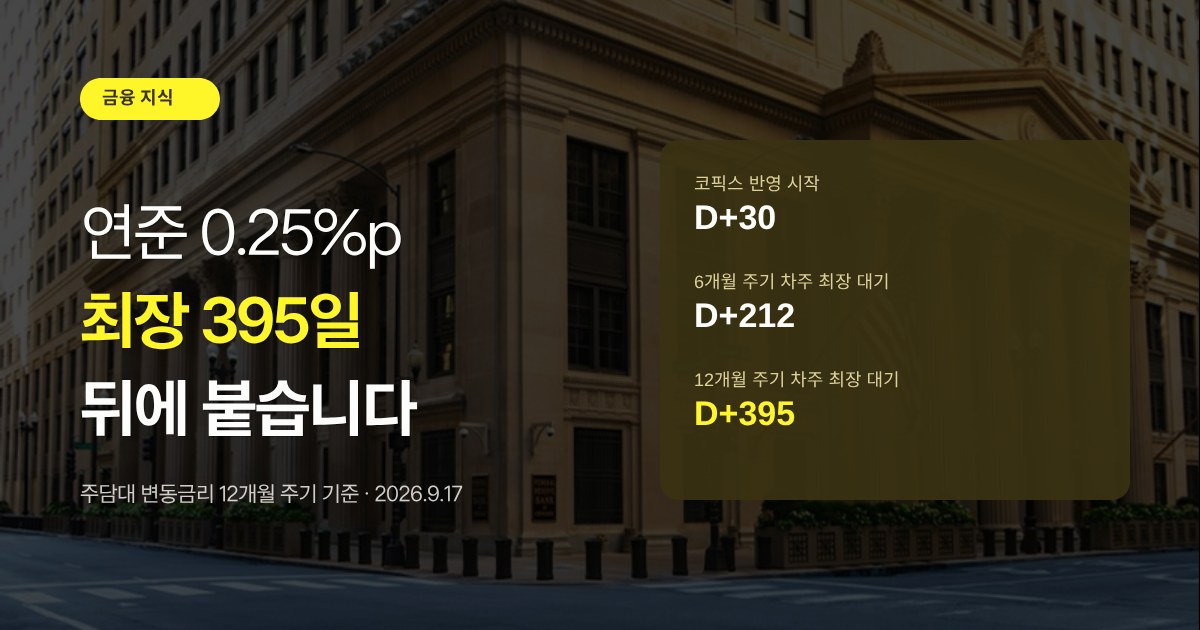
연준이 2026년 9월 16일 3년 2개월 만에 0.25%p를 올렸습니다. 이 인상이 내 주택담보대출에 반영되기까지 혼합형은 사실상 즉시, 12개월 변동주기 차주는 최장 395일이 걸립니다. 코픽스 공시 구조와 변동주기가 그 시차를 만듭니다.
연준이 2026년 9월 16일 3년 2개월 만에 0.25%p를 올렸습니다. 이 인상이 내 주택담보대출에 반영되기까지 혼합형은 사실상 즉시, 12개월 변동주기 차주는 최장 395일이 걸립니다. 코픽스 공시 구조와 변동주기가 그 시차를 만듭니다.

전세가 월세보다 싸다는 건 저금리기의 결론입니다. 2026년 전세대출 금리는 6%대, 전월세전환율 법정 상한은 5.00%입니다. 손익분기 대출비중을 한 줄 공식으로 계산했습니다. 🧮 이 글 중간에 전세 vs 월세 계산기 2개가 있습니다. 직접 숫자를 넣어 계산해 보세요.계산기로 바로가기계산기 57개 전체 보기 📅 2026년 9월 11일 기준 · 직접 계산 · 협찬 없음 전세가 싸다는 말에는 조건이 붙습니다. … 더 읽기
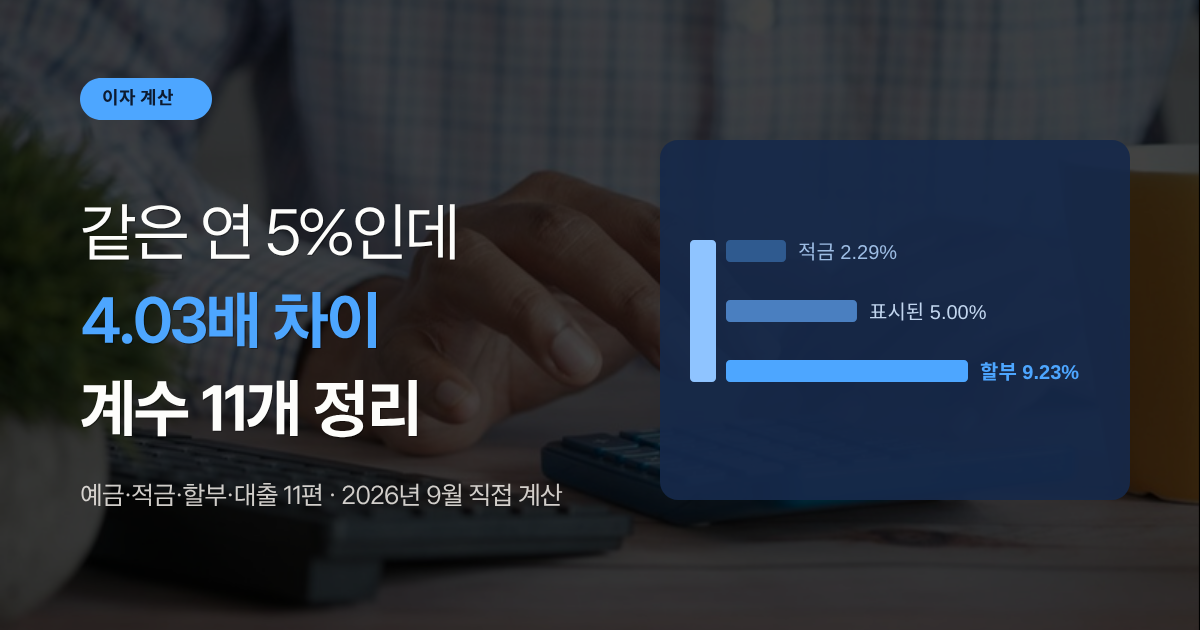
같은 “연 5%”가 적금에서는 세후 2.29%, 12개월 할부에서는 실질 9.23%가 됩니다. 4.03배 차이입니다. 예금·적금·할부·대출·세금·연금에서 표시된 숫자와 실제 금액 사이에 놓인 계수 11개를 한 표에 모았습니다. 🧮 이 글 중간에 돈 계산 계수 변환기가 있습니다. 직접 숫자를 넣어 계산해 보세요.계산기로 바로가기계산기 57개 전체 보기 📅 직접 계산 · 협찬 없음 표면에 적힌 숫자는 같습니다. 결론부터 — … 더 읽기

120만원을 12개월 할부하면 수수료가 117,000원, 원금의 9.75%입니다. 그런데 적용된 이율은 연 18%입니다. 왜 절반처럼 보이는지, 개월수별로 얼마나 차이 나는지 끝까지 계산했습니다. 🧮 바로 아래에 카드 할부 실질 부담 계산기가 있습니다. 계산 근거와 요율 비교는 그 아래에 이어집니다.계산기로 이동계산기 57개 전체 보기 📅 2026년 9월 기준 · 직접 계산 · 협찬 없음 계산기 카드 할부 실질 … 더 읽기
연 5% 적금에 매달 30만원씩 1년을 넣으면 이자가 18만원일 것 같지만, 실제로는 82,485원입니다. 왜 절반도 안 되는지, 예금과 어느 쪽이 유리한지 끝까지 계산했습니다. 🧮 이 글 중간에 적금 실효 수익률 계산기가 있습니다. 직접 숫자를 넣어 계산해 보세요.계산기로 바로가기계산기 57개 전체 보기 📅 2026년 9월 기준 · 직접 계산 · 협찬 없음 광고 금리와 실제로 손에 … 더 읽기