
연봉 1억원의 월 실수령액은 654만 1,530원입니다. 그리고 뉴스에 나오는 ‘8,800만원 구간’에 닿으려면 연봉이 1억 1,395만원이어야 합니다. 연봉이 10% 오를 때 세금이 몇 % 오르는지까지 직접 계산했습니다.
📅 2026년 9월 14일 기준 · 직접 계산 · 협찬 없음
결론부터 — 소득세 과표구간
연봉 1억원을 받으면 손에 쥐는 돈은 월 654만 1,530원입니다.
부양가족 없는 1인 가구 기준입니다. 세전 월 833만원에서 소득세·지방소득세·4대보험을 빼면 654만원이 남습니다. 연으로는 2,150만 1,643원이 빠집니다.
그리고 요즘 기사에 자주 나오는 “8,800만원 구간”은 연봉 8,800만원이 아닙니다. 그 구간에 닿으려면 총급여가 1억 1,395만원이어야 합니다. 근로소득공제 1,475만원, 4대보험 872만원, 본인 기본공제 150만원을 먼저 빼고 남은 금액이 과세표준이기 때문입니다.
마지막으로 하나 더 있습니다. 연봉이 10% 오르면 세금은 18.2%에서 33.3%까지 오릅니다. 연봉 증가율의 1.8배에서 3.3배입니다. 세율표가 바뀌지 않아도 이렇게 됩니다.
연봉 1억이면 실수령액이 얼마인가요
월 654만 1,530원입니다. 다만 전제가 붙습니다.
전제 — 부양가족 없는 1인 가구, 비과세 수당 없음, 연금저축·의료비·기부금 등 개인 공제 없음, 표준세액공제 13만원만 적용. 실제로는 사람마다 이 부분이 달라서 금액이 움직입니다.
| 단계 | 금액 |
|---|---|
| 총급여 | 100,000,000원 |
| − 근로소득공제 | 14,750,000원 |
| − 4대보험 근로자 부담 | 8,723,700원 |
| − 본인 기본공제 | 1,500,000원 |
| = 과세표준 | 75,026,300원 |
| 산출세액 (24% 구간) | 12,246,312원 |
| − 근로소득세액공제 | 500,000원 |
| − 표준세액공제 | 130,000원 |
| = 결정세액 | 11,616,312원 |
| + 지방소득세 10% | 1,161,631원 |
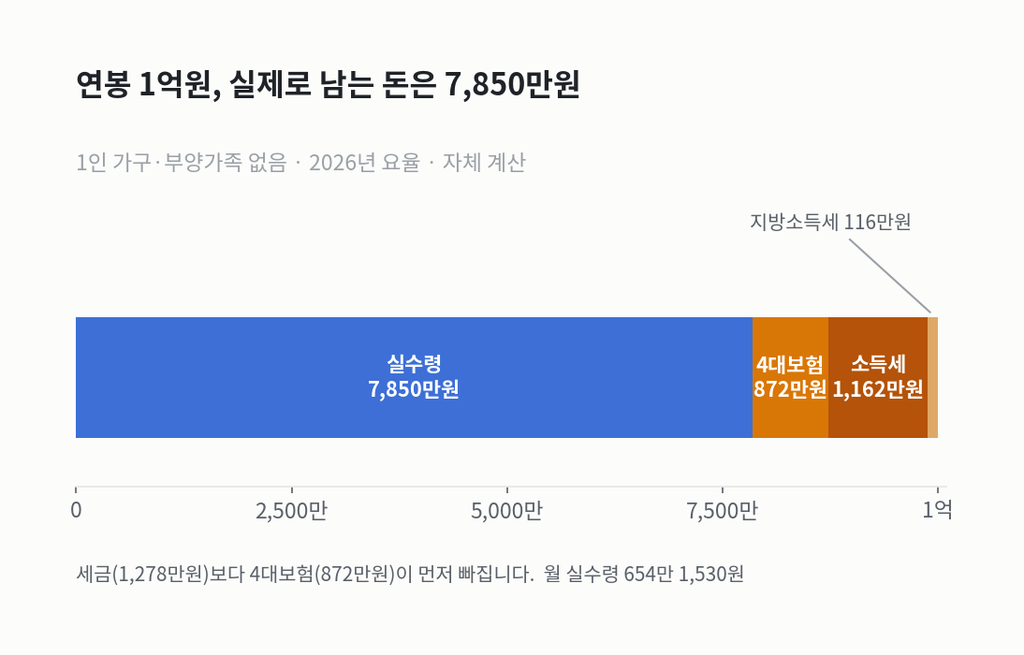
세금보다 4대보험이 먼저 빠집니다.
4대보험 내역은 이렇습니다 (2026년 요율, 근로자 부담분)
| 항목 | 요율 | 금액 |
|---|---|---|
| 국민연금 | 9.5%의 절반 (기준소득월액 상한 659만원) | 3,756,300원 |
| 건강보험 | 7.19%의 절반 | 3,595,000원 |
| 장기요양 | 소득 대비 0.9448%의 절반 | 472,400원 |
| 고용보험 | 0.9% | 900,000원 |
| 합계 | 8,723,700원 |
국민연금은 상한이 있습니다. 기준소득월액 상한이 659만원(2026.7~2027.6)이라, 월급이 그보다 많아도 보험료는 더 늘지 않습니다. 연봉 1억이면 월 833만원이니 이미 상한에 걸려 있습니다.
⚠️ 실수령액 계산기마다 답이 다른 이유가 여기 있습니다. 4대보험을 넣느냐 빼느냐, 표준세액공제를 적용하느냐에 따라 월 50만원 넘게 벌어집니다. 어떤 언론 기사는 사회보험료를 뺀 채로 “월 708만원”을 제시했는데, 그건 소득세만 계산한 금액이고 기사 본문에도 그 단서가 적혀 있습니다.
‘8,800만원 구간’이 연봉 8,800만원인가요
아닙니다. 총급여 1억 1,395만원입니다.
2026년 9월 들어 “8,800만원의 덫”, “18년 묵은 구간” 같은 표현이 언론에 나오고 있습니다. 여기서 8,800만원은 연봉이 아니라 과세표준입니다. 세율 24%가 끝나고 35%가 시작되는 지점입니다.
과세표준은 연봉에서 공제를 전부 뺀 뒤에 남는 금액입니다. 그래서 역산을 해봤습니다.
총급여 113,945,327원
  − 근로소득공제      15,028,907원
  − 4대보험 근로자부담  9,416,420원
  − 본인 기본공제       1,500,000원
  ────────────────────────────────
  = 과세표준         88,000,000원   ← 여기서 35% 구간이 시작됩니다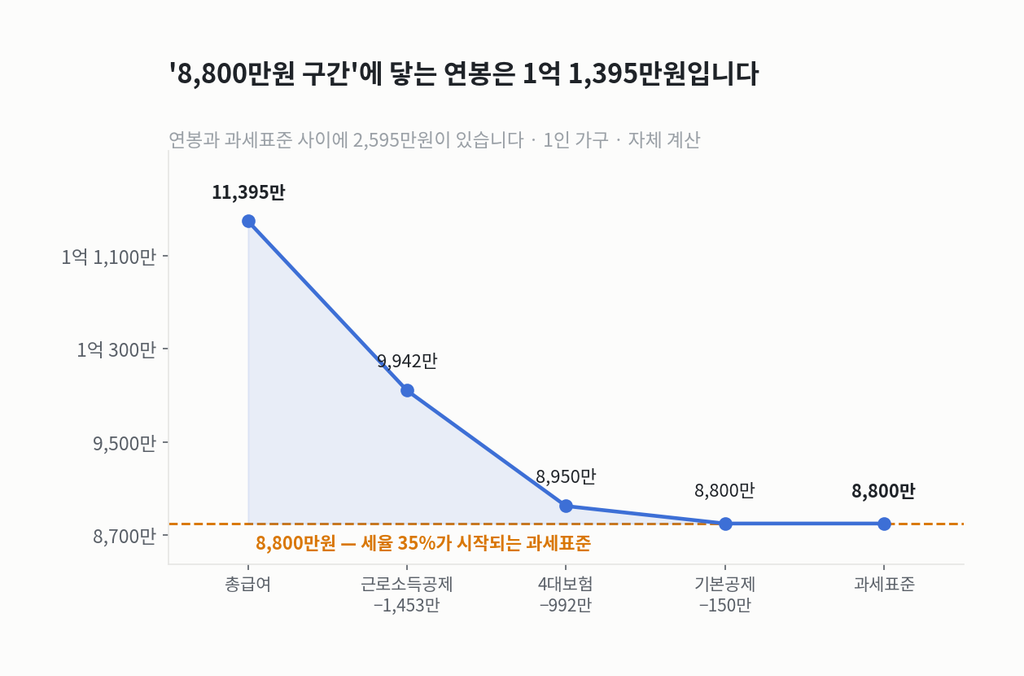
연봉과 과세표준 사이에 2,595만원이 있습니다.
연봉 8,800만원인 사람의 과세표준은 8,800만원이 아니라 5,800만원대입니다. 세율 구간으로는 15%가 아니라 24% 구간의 초입입니다. 35%와는 한참 떨어져 있습니다.
이걸 모르면 두 가지 오해가 생깁니다.
| 흔한 오해 | 실제 |
|---|---|
| 연봉 8,800만원을 넘으면 세율이 35%로 뛴다 | 연봉 1억 1,395만원부터입니다 |
| 세율 35%면 소득의 35%를 세금으로 낸다 | 35%는 넘은 부분에만 붙습니다. 연봉 1억의 실효 부담은 세금만 보면 12.8% |
세율과 실효세율은 다릅니다. 연봉 1억원의 결정세액 1,162만원에 지방소득세를 더하면 1,278만원이고, 총급여로 나누면 **12.8%**입니다. 적용 세율 24%의 절반쯤입니다. <br>
과세표준 → 산출세액 계산기
세율 35%는 넘은 부분에만 붙습니다. 누진공제를 빼면 전체에 곱해도 같은 값이 나옵니다.
과세표준 대비 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
산출세액 = 과세표준 × 세율 − 누진공제입니다. 과세표준은 총급여가 아니라 근로소득공제·4대보험·인적공제 등을 모두 뺀 금액입니다 — 연봉 8,800만원이 아니라 연봉 약 1억 1,395만원부터 35% 구간이 시작됩니다. 여기서 근로소득세액공제·표준세액공제 등을 더 빼야 결정세액이 됩니다. 24% 구간 상한 8,800만원은 2008년 이후 한 번도 안 바뀌었습니다.
🔍 연봉이 10% 오르면 세금은 몇 % 오르나요
여기가 이 글에서 제가 직접 계산해본 부분입니다.
세율표는 그대로인데 연봉만 오르면 세금이 얼마나 오르는지, 구간별로 전부 계산해봤습니다.
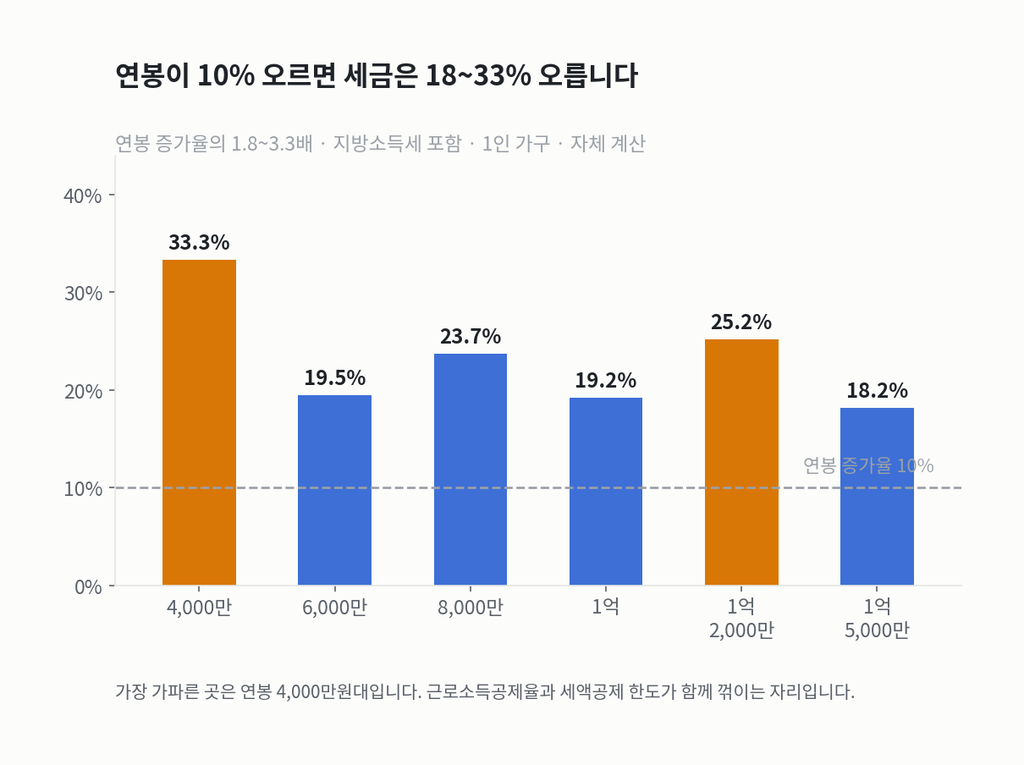
회색 선이 연봉 증가율 10%입니다. 막대는 전부 그 위에 있습니다.
| 연봉 | 현재 세금 | 연봉 10% 인상 후 | 세금 증가율 | 연봉 증가율의 |
|---|---|---|---|---|
| 4,000만원 | 157만원 | 210만원 | 33.3% | 3.33배 |
| 6,000만원 | 433만원 | 518만원 | 19.5% | 1.95배 |
| 8,000만원 | 802만원 | 993만원 | 23.7% | 2.37배 |
| 1억원 | 1,278만원 | 1,523만원 | 19.2% | 1.92배 |
| 1억 2,000만원 | 1,837만원 | 2,300만원 | 25.2% | 2.52배 |
| 1억 5,000만원 | 2,945만원 | 3,482만원 | 18.2% | 1.82배 |
(지방소득세 포함, 1인 가구 기준)
연봉이 10% 오르면 세금은 최소 18%, 많게는 33% 오릅니다.
가장 심한 곳은 연봉 4,000만원대입니다. 여기서 10% 인상은 세금을 3.3배의 속도로 밀어 올립니다. 세 가지가 한꺼번에 겹치기 때문입니다.
- 과세표준이 15% 구간에서 24% 구간 쪽으로 이동합니다
- 근로소득공제율이 4,500만원에서 15% → 5%로 떨어집니다 — 공제가 갑자기 얇아집니다
- 근로소득세액공제 한도가 총급여에 따라 깎입니다 — 3,300만원부터 74만원에서 줄기 시작합니다
세율표만 보면 안 보이는 구조입니다. 세율표에는 4,500만원도 3,300만원도 없습니다.
이건 우리 사이트가 계속 다뤄온 형태와 다릅니다. 23·24·28편은 1원 차이로 갈리는 문턱이었고, 30편(취득세)은 경사로였습니다. 이 글은 아무것도 안 움직이는 고정형입니다. 제도는 가만히 있는데 내 연봉만 올라서 구간을 넘어갑니다.
왜 가만히 있어도 세금이 오르나요
과세표준 구간의 금액이 바뀌지 않기 때문입니다.
35% 세율이 시작되는 8,800만원 경계는 2008년 이후 그대로입니다. 머니투데이는 2026년 9월 13~14일 보도에서 이 구간이 “2008년 이후 18년째 유지”되고 있다고 전했습니다. 한국경제도 2024년 10월 기사에서 같은 경계를 두고 “2008년부터 17년째”라고 썼습니다. 두 시점의 표현이 서로 맞습니다.
하위 구간은 한 번 조정됐습니다.
| 구간 | 종전 | 현행 | 조정 시점 |
|---|---|---|---|
| 6% 구간 상한 | 1,200만원 | 1,400만원 | 2022년 세제개편 → 2023년 귀속분부터 |
| 15% 구간 상한 | 4,600만원 | 5,000만원 | 동일 |
| 24% 구간 상한 | 8,800만원 | 8,800만원 | 2008년 이후 변동 없음 |
근로소득 기본공제 150만원도 2009년 이후 같은 금액입니다.
그래서 이런 일이 생깁니다. 물가가 오르고 임금이 따라 오르면 명목 소득은 늘지만 구매력은 그대로인데, 과세표준은 위 구간으로 이동합니다. 앞 장에서 계산한 “연봉 10% 인상 → 세금 18~33% 인상”이 그 결과입니다.
⚠️ 세율이 인상된 적은 없습니다. 2026년 현재 8구간 세율(6~45%)은 그대로이고, 정부가 세율을 올린 것도 아닙니다. 구간 금액이 고정돼 있어서 생기는 일이라 보도에서는 “소리 없는”이라는 수식어가 붙습니다. 이 글은 그 구조를 계산으로 보여주는 데까지만 갑니다.
근로소득공제 계산기
총급여가 오를수록 공제율이 떨어집니다. 1억을 넘으면 초과분의 2%만 빼줍니다.
여기서 4대보험·인적공제 등을 더 빼면 과세표준이 됩니다
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
근로소득공제 한도는 2,000만원입니다. 500만원 이하 70% / ~1,500만원 350만원+40% / ~4,500만원 750만원+15% / ~1억원 1,200만원+5% / 1억원 초과 1,475만원+2% 구조입니다. 이 공제는 물가와 무관하게 고정되어 있어, 연봉이 물가만큼 올라도 과세표준은 그보다 빠르게 올라갑니다 — 이게 글에서 말한 구간 잠식입니다.
구간을 물가에 맞췄다면 얼마나 달라지나요
과세표준 1억원인 사람 기준으로 연 145만원입니다.
한국경제는 2024년 10월 기사에서 **”2008년의 8,800만원을 현시점의 가치로 환산하면 약 1억 2,000만원”**이라고 보도했습니다. 이 환산값을 그대로 가져와 계산하면 이렇게 됩니다.
| 24% 구간 상한 | 과표 1억원의 산출세액 | |
|---|---|---|
| 현행 | 8,800만원 | 19,560,000원 |
| 물가 환산 가정 | 1억 2,000만원 | 18,240,000원 |
| 차이 | 1,320,000원 |
지방소득세 10%를 더하면 연 145만 2,000원입니다.
🔴 1억 2,000만원은 한국경제 보도를 인용한 값이며, 그 기사도 산출 근거와 기준 지수를 밝히지 않았습니다. 저희가 2008년 소비자물가지수를 직접 확인하려 했으나 국가데이터처 통계표 조회가 반복 실패해 자체 검산을 하지 못했습니다. 위 145만원은 “구간이 1.2억이었다면”이라는 가정 위의 계산이지, 확정된 금액이 아닙니다.
참고로 확인된 물가 지표는 이것뿐입니다. 소비자물가지수(2020=100)는 2026년 8월 120.05이고, 전년 동월 대비 3.1% 올랐습니다. 연간 상승률은 2021년 2.5%, 2022년 5.1%, 2023년 3.6%, 2024년 2.3%, 2025년 2.1%였습니다(국가데이터처).
내 세금은 어떻게 직접 계산하나요
네 단계입니다.
1단계 — 근로소득공제를 뺍니다
| 총급여 | 공제액 |
|---|---|
| 500만원 이하 | 총급여의 70% |
| ~1,500만원 | 350만원 + 초과액의 40% |
| ~4,500만원 | 750만원 + 초과액의 15% |
| ~1억원 | 1,200만원 + 초과액의 5% |
| 1억원 초과 | 1,475만원 + 초과액의 2% |
| 한도 | 2,000만원 |
2단계 — 4대보험과 인적공제를 뺍니다. 남은 게 과세표준입니다.
3단계 — 세율표를 적용합니다. 과세표준 × 세율 − 누진공제
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만원 이하 | 6% | — |
| ~5,000만원 | 15% | 126만원 |
| ~8,800만원 | 24% | 576만원 |
| ~1억 5,000만원 | 35% | 1,544만원 |
| ~3억원 | 38% | 1,994만원 |
| ~5억원 | 40% | 2,594만원 |
| ~10억원 | 42% | 3,594만원 |
| 10억원 초과 | 45% | 6,594만원 |
4단계 — 세액공제를 뺍니다. 근로소득세액공제는 산출세액 130만원까지는 55%, 넘으면 71만 5,000원 + 초과분의 30%입니다. 다만 한도가 총급여에 따라 줄어듭니다.
| 총급여 | 근로소득세액공제 한도 |
|---|---|
| 3,300만원 이하 | 74만원 |
| ~7,000만원 | 74만원에서 체감, 최소 66만원 |
| ~1억 2,000만원 | 66만원에서 체감, 최소 50만원 |
| 1억 2,000만원 초과 | 50만원에서 체감, 최소 20만원 |
연봉 1억이면 한도가 50만원입니다. 산식으로 계산하면 346만원이 나오지만 한도에 막혀 50만원만 공제됩니다. 296만원이 한도에서 잘립니다.
마지막으로 지방소득세 10%를 더합니다. 결정세액의 10%이며, 별도 신고 없이 함께 부과됩니다. <br>
자주 묻는 질문
Q. 연봉 1억이면 월 실수령액이 얼마인가요? 부양가족 없는 1인 가구 기준으로 654만 1,530원입니다. 소득세 1,162만원, 지방소득세 116만원, 4대보험 872만원을 합쳐 연 2,150만원이 빠집니다. 비과세 수당이나 연금저축·의료비 공제가 있으면 늘어납니다(2026년 요율 기준 자체 계산).
Q. ‘8,800만원 구간’은 연봉 8,800만원을 말하나요? 아닙니다. 8,800만원은 과세표준이고, 거기에 닿으려면 총급여가 1억 1,395만원이어야 합니다. 근로소득공제·4대보험·인적공제를 먼저 빼기 때문에 연봉과 과세표준 사이에 2,595만원의 간격이 생깁니다.
Q. 세율 24% 구간이면 소득의 24%를 세금으로 내나요? 아닙니다. 세율은 그 구간을 넘은 부분에만 붙습니다. 연봉 1억원의 경우 적용 세율은 24%지만 총급여 대비 실제 부담은 12.8%(지방소득세 포함)입니다.
Q. 세율이 오른 것도 아닌데 왜 세금이 더 늘어나나요? 과세표준 구간 금액이 고정돼 있기 때문입니다. 35%가 시작되는 8,800만원은 2008년 이후 그대로이고 근로소득 기본공제 150만원도 2009년 이후 같습니다. 연봉이 10% 오르면 세금은 18.2~33.3% 오릅니다.
소득세 과표구간 정리
- 연봉 1억원(1인 가구)의 월 실수령액은 654만 1,530원
- 세금+보험으로 연 2,150만 1,643원이 빠지고, 그중 4대보험이 872만원
- ‘8,800만원 구간’에 닿는 연봉은 1억 1,395만원 — 연봉과 과표 사이에 2,595만원
- 연봉 1억원의 실효 부담은 세율 24%가 아니라 12.8%
- 연봉이 10% 오르면 세금은 18.2~33.3% 오름 — 연봉 증가율의 1.8~3.3배
- 가장 가파른 곳은 연봉 4,000만원대(3.33배) — 근로소득공제율과 세액공제 한도가 함께 꺾이는 자리
- 35% 구간이 시작되는 8,800만원은 2008년 이후 변동 없음 (하위 2개 구간만 2023년 귀속분부터 조정)
- 연봉 1억이면 근로소득세액공제가 한도 50만원에 막혀 296만원이 잘림
소득세 과표구간, 다음 확인 시점
2026년 12월 — 2027년 세법개정안의 과세표준 구간 조정 여부, 2027년 4대보험 요율(국민연금 10.0% 예정, 건강보험 7.19% 동결 결정), 고용보험료율 2.0% 인상안의 국회 처리 결과를 확인해 갱신하겠습니다. 구간이 조정되면 이 글의 계산이 전부 바뀝니다.
※ 이 글은 계산 방법을 설명하는 정보 글이며, 세무 자문이 아닙니다. 실제 결정세액은 부양가족·비과세 수당·개인별 공제 항목에 따라 크게 달라집니다. 연말정산이나 종합소득세 신고 전 홈택스 또는 세무 전문가에게 확인하시기 바랍니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다. 특정 세무 서비스를 권하지 않습니다.