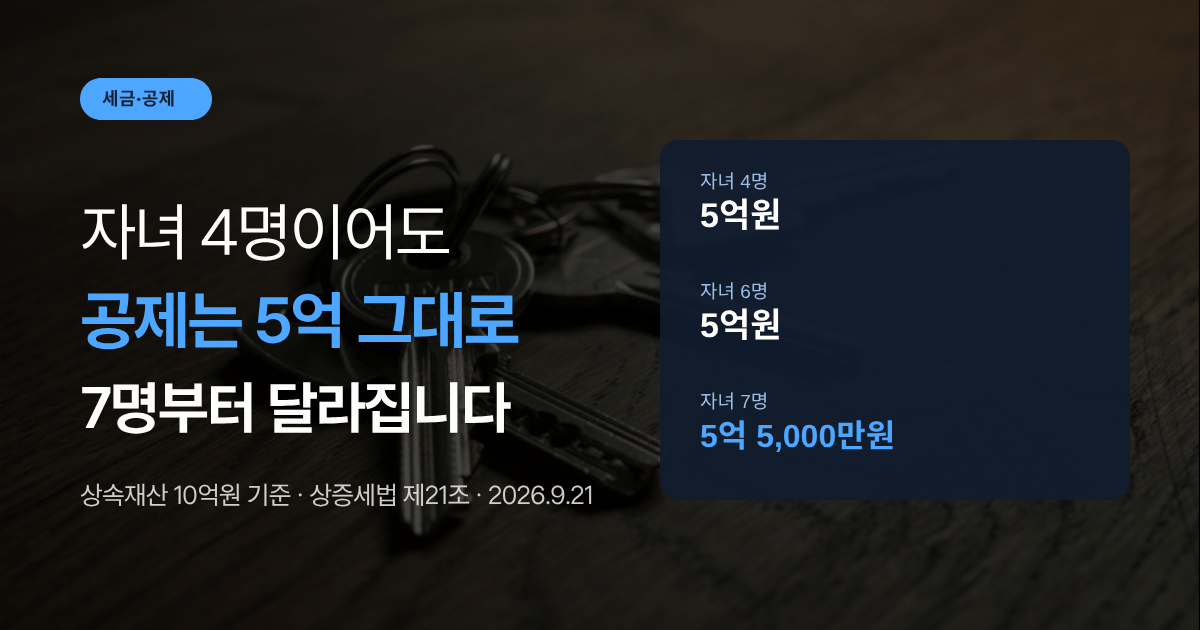
“자녀가 많으면 상속세 공제도 늘어난다”고 알고 계셨다면 절반만 맞습니다. 자녀공제는 1명당 5,000만원이 맞지만, 자녀가 6명이 될 때까지는 공제액이 한 푼도 늘지 않습니다. 기초공제와 자녀공제를 다 더해도 일괄공제 5억원보다 작아서, 계속 5억원이 적용되기 때문입니다.
결론부터 — 자녀 1명이든 6명이든 세금이 같습니다
상속재산 10억원, 배우자 없음, 미성년·장애인·65세 이상 동거가족 없음을 기준으로 자녀 수만 바꿔봤습니다.
| 자녀 수 | 기초공제+자녀공제 | 실제 적용 공제 | 과세표준 | 산출세액 | 납부세액 |
|---|---|---|---|---|---|
| 1명 | 2억 5,000만원 | 5억원 (일괄) | 5억원 | 9,000만원 | 8,730만원 |
| 2명 | 3억원 | 5억원 (일괄) | 5억원 | 9,000만원 | 8,730만원 |
| 3명 | 3억 5,000만원 | 5억원 (일괄) | 5억원 | 9,000만원 | 8,730만원 |
| 4명 | 4억원 | 5억원 (일괄) | 5억원 | 9,000만원 | 8,730만원 |
| 5명 | 4억 5,000만원 | 5억원 (일괄) | 5억원 | 9,000만원 | 8,730만원 |
| 6명 | 5억원 | 5억원 (같음) | 5억원 | 9,000만원 | 8,730만원 |
| 7명 | 5억 5,000만원 | 5억 5,000만원 (인적) | 4억 5,000만원 | 8,000만원 | 7,760만원 |
| 8명 | 6억원 | 6억원 (인적) | 4억원 | 7,000만원 | 6,790만원 |
자녀가 1명에서 6명으로 늘어도 납부세액은 8,730만원 그대로입니다. 달라지는 지점은 7명입니다. 그때 기초공제 2억원 + 자녀공제 3억 5,000만원 = 5억 5,000만원이 되어 처음으로 일괄공제 5억원을 넘어섭니다.
상속세 계산기 (자녀 수·배우자 반영)
상속재산과 가족 구성을 넣으면 어느 공제가 적용됐는지까지 보여줍니다. 일괄공제와 인적공제 중 큰 쪽이 자동으로 선택됩니다.
상속재산 대비 실효세율 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
2026년 9월 기준 상속세 및 증여세법 제18조(기초공제 2억원)·제19조(배우자 상속공제)·제20조(자녀 1명당 5,000만원)·제21조(일괄공제 5억원)·제22조(금융재산 상속공제)·제26조(세율)·제69조(신고세액공제 3%)를 적용했습니다. 배우자 상속공제는 실제 상속받은 금액이 5억원 미만이면 5억원, 그 이상이면 법정상속분 한도(최대 30억원)까지 공제합니다(제19조제1항·제4항). 배우자 법정상속분은 민법 제1009조에 따라 자녀를 1로 볼 때 1.5로 계산했습니다. 미성년자·연로자·장애인 공제, 가업·영농상속공제, 동거주택 상속공제, 10년 내 사전증여 합산, 장례비·채무 공제는 반영하지 않았습니다. 세무 자문이 아닙니다.
일괄공제 5억원이 바닥을 깔아줍니다
상증세법은 두 가지 방식을 놓고 큰 쪽을 고르게 합니다(제21조제1항).
| 방식 | 구성 | 자녀 4명일 때 |
|---|---|---|
| 인적공제 방식 | 기초공제 2억원 + 자녀공제 5,000만원/명 + 미성년자·연로자·장애인공제 | 4억원 |
| 일괄공제 | 무조건 5억원 | 5억원 ← 적용 |
자녀공제만 놓고 보면 5억원을 채우려면 자녀 6명이 필요합니다(2억 + 5,000만 × 6 = 5억). 그런데 인적공제에는 자녀공제 말고도 미성년자공제가 있습니다. 1인당 1,000만원 × 19세가 될 때까지의 연수라서, 어린 자녀가 둘만 있어도 금액이 훌쩍 커집니다.
예를 들어 자녀 4명 중 2명이 9세라면 미성년자공제가 1,000만원 × 10년 × 2명 = 2억원이 됩니다. 인적공제 합계는 2억 + 2억 + 2억 = 6억원이 되어 일괄공제 5억원을 1억원 앞지릅니다. 아래 계산기로 뒤집히는 지점을 확인해 보세요.
일괄공제 vs 인적공제 비교
가족 구성을 넣으면 어느 쪽이 유리한지와 차액이 나옵니다. 미성년 자녀가 있으면 결과가 뒤집힐 수 있습니다.
–
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
상증세법 제20조제1항 각 호와 제21조제1항을 그대로 옮긴 것입니다. 미성년자공제의 연수는 19세가 될 때까지의 연수이고 1년 미만은 1년으로 봅니다(제20조제3항). 장애인공제는 국가데이터처장이 고시하는 성별·연령별 기대여명 연수를 곱합니다. 상속세를 신고하지 않으면 일괄공제 5억원만 적용됩니다(제21조제1항 단서). 배우자가 단독으로 상속받는 경우에는 일괄공제를 쓸 수 없고 인적공제만 적용됩니다(제21조제2항).
배우자가 있으면 10억원까지 0원입니다
자녀 수보다 훨씬 크게 작용하는 변수는 배우자입니다. 배우자 상속공제는 실제로 받은 금액이 5억원에 못 미쳐도 최소 5억원을 공제해 줍니다(제19조제4항). 일괄공제 5억원과 합쳐 10억원이 되는 것이 “10억까지는 상속세가 없다”는 말의 근거입니다.
| 상속재산 | 배우자 없음 (자녀 4명) | 배우자 있음 (자녀 4명) | 차이 |
|---|---|---|---|
| 10억원 | 8,730만원 | 0원 | 8,730만원 |
| 15억원 | 2억 3,280만원 | 8,730만원 | 1억 4,550만원 |
| 20억원 | 4억 2,680만원 | 2억 1,957만원 | 2억 723만원 |
| 30억원 | 8억 1,480만원 | 4억 9,735만원 | 3억 1,745만원 |
상속재산 금액별로는 이렇게 됩니다
| 상속재산 | 적용 공제 | 과세표준 | 산출세액 | 납부세액 |
|---|---|---|---|---|
| 5억원 | 5억원 | 0원 | 0원 | 0원 |
| 7억원 | 5억원 | 2억원 | 3,000만원 | 2,910만원 |
| 10억원 | 5억원 | 5억원 | 9,000만원 | 8,730만원 |
| 15억원 | 5억원 | 10억원 | 2억 4,000만원 | 2억 3,280만원 |
| 20억원 | 5억원 | 15억원 | 4억 4,000만원 | 4억 2,680만원 |
| 30억원 | 5억원 | 25억원 | 8억 4,000만원 | 8억 1,480만원 |
자주 묻는 것
자녀가 4명이면 상속세 면제한도가 얼마인가요?
5억원입니다. 기초공제 2억원 + 자녀공제 5,000만원 × 4명 = 4억원인데, 일괄공제 5억원이 더 크기 때문에 일괄공제가 적용됩니다. 배우자가 있으면 배우자 상속공제 최소 5억원이 더해져 10억원이 됩니다.
자녀가 몇 명부터 공제가 늘어나나요?
다른 인적공제가 없다면 7명부터입니다. 6명일 때 2억 + 3억 = 5억원으로 일괄공제와 같아지고, 7명이 되면 5억 5,000만원이 되어 처음으로 넘어섭니다. 다만 미성년 자녀가 있으면 훨씬 적은 인원에서도 뒤집힙니다.
상속세를 신고하지 않으면 어떻게 되나요?
신고가 없으면 일괄공제 5억원만 적용됩니다(제21조제1항 단서). 인적공제 합계가 5억원을 넘더라도 그 차액을 못 받습니다. 신고세액공제 3%도 신고한 경우에만 적용되므로(제69조제1항), 세금이 0원이더라도 신고는 하는 편이 안전합니다.
배우자가 혼자 다 상속받으면 더 유리한가요?
공제 면에서는 오히려 불리해질 수 있습니다. 배우자가 단독으로 상속받으면 일괄공제를 쓸 수 없고 기초공제 2억원 + 인적공제만 적용됩니다(제21조제2항). 자녀가 상속인에서 빠지면 자녀공제도 사라집니다.
정리
- 기초공제 2억원 + 자녀공제 5,000만원/명과 일괄공제 5억원 중 큰 쪽이 적용됩니다.
- 자녀 수만으로는 7명이 되어야 일괄공제를 넘어섭니다.
- 미성년자공제(1,000만원 × 19세까지의 연수)가 있으면 훨씬 적은 인원에서 뒤집힙니다.
- 배우자 상속공제는 최소 5억원이라, 배우자가 있으면 10억원까지 세금이 0원입니다.
- 신고하지 않으면 일괄공제 5억원만 적용되고 신고세액공제 3%도 못 받습니다.
실제 신고는 사전증여 합산, 장례비·채무 공제, 부동산 평가 방법에 따라 달라집니다. 이 글의 계산기는 구조를 확인하기 위한 도구이며 세무 자문이 아닙니다. 국세청 상담센터(국번 없이 126)나 세무 전문가의 확인을 받으세요.