
전세가 월세보다 싸다는 건 저금리기의 결론입니다. 2026년 전세대출 금리는 6%대, 전월세전환율 법정 상한은 5.00%입니다. 손익분기 대출비중을 한 줄 공식으로 계산했습니다.
📅 2026년 9월 11일 기준 · 직접 계산 · 협찬 없음
전세가 싸다는 말에는 조건이 붙습니다.
결론부터 — 전세 vs 월세 손익분기
전세가 싼지 월세가 싼지는 금리가 아니라 ‘얼마를 빌렸는지’가 정합니다.
전세의 비용은 두 가지입니다. 빌린 돈의 이자와 묶어둔 내 돈의 기회비용입니다. 이 둘을 보증금으로 나누면 전세의 실효 부담률이 나오고, 그 값이 전월세전환율보다 낮으면 전세가 쌉니다.
손익분기 전환율 = 대출비중 × 전세대출 금리 + (1 − 대출비중) × 예금 세후 금리2026년 9월 숫자를 넣으면 **68.2%**가 나옵니다. 전세보증금의 68.2%를 넘게 대출로 조달하면, 법정 상한으로 전환한 월세가 더 쌉니다.
전세대출 보증 한도가 80%입니다. 한도까지 빌려 서울 아파트 평균 전세에 들어가면 연 3,831만원이고, 같은 보증금을 법정 상한으로 전환한 월세는 연 3,559만원입니다. 272만원 차이로 전세가 비쌉니다.
전세와 월세, 지금은 어느 쪽이 싼가요
두 숫자가 뒤집혔기 때문에 생긴 질문입니다.
| 2026년 9월 | |
|---|---|
| 기준금리 | 3.00% (2026.8.27 인상) |
| 전월세전환율 법정 상한 | 5.00% (기준금리 + 2.0%p) |
| 전세대출 금리 (2년 고정 4개 은행 평균) | 6.03% |
전세대출 금리가 전월세전환율 상한보다 1%p 이상 높습니다. 2020~2021년 저금리기에는 반대였습니다. 그때는 전세대출 금리가 2%대였고, 전환율은 4%대였습니다. “전세가 무조건 이득”이라는 말은 그 시기의 결론입니다.
전월세전환율이 뭔가요 — 전세보증금을 월세로 바꿀 때 적용하는 비율입니다. 보증금 1억원을 전환율 5%로 월세로 돌리면 연 500만원, 월 41.7만원입니다. 주택임대차보호법은 기준금리에 2.0%p를 더한 값을 상한으로 두고 있습니다.
🔴 법정 상한은 “10%와 기준금리+2%p 중 낮은 값”으로 알려져 있으나, 조문 원문을 확인하지 못했습니다. 이 글은 기준금리+2.0%p로만 계산했습니다.
손익분기는 어떻게 계산하나요
전세의 비용을 두 덩어리로 나누는 것에서 시작합니다.
전세 연간 비용 = 대출금액 × 전세대출 금리  +  자기자금 × 예금 세후 금리
월세 연간 비용 = 보증금 × 전월세전환율
두 값이 같아지는 지점이 손익분기입니다. 양변을 보증금으로 나누면 대출비중의 가중평균만 남습니다.
손익분기 전환율 = w × 전세대출 금리 + (1 − w) × 예금 세후 금리 (w = 대출비중)
주황색 구간이 월세가 싸지는 범위입니다. 전세대출 보증 한도 80%는 그 안에 있습니다.
여기서 자주 틀리는 게 자기자금 쪽입니다. 내 돈 3억을 전세보증금에 묶으면 예금 이자를 못 받습니다. 그런데 그 기회비용은 세전 금리가 아니라 세후 금리입니다. 예금 이자에는 15.4%가 붙기 때문입니다.
예금 연 3.3% → 세후 2.7918% (3.3 × 0.846)0.846은 이 사이트 16편에서 쓴 계수입니다. 세전으로 잡으면 자기자금의 기회비용이 과대평가되고, 전세가 실제보다 불리해 보입니다.
대출비중별로 넣어보면 이렇습니다.
| 대출비중 | 손익분기 전환율 | 판정 |
|---|---|---|
| 0% (전액 자기자금) | 2.792% | 전세가 쌈 |
| 20% | 3.439% | 전세가 쌈 |
| 40% | 4.087% | 전세가 쌈 |
| 60% | 4.735% | 전세가 쌈 |
| 68.2% | 5.000% | 손익분기 |
| 70% | 5.059% | 월세가 쌈 |
| 80% (보증 한도) | 5.382% | 월세가 쌈 |
| 100% | 6.030% | 월세가 쌈 |
전액 자기자금이면 전세가 압도적으로 유리합니다. 2.79% 대 5.00%니까 거의 두 배 차이입니다. 문제는 그럴 수 있는 사람이 많지 않다는 점입니다.
전세 vs 월세 손익분기 전환율
내가 얼마나 빌리느냐에 따라 답이 뒤집힙니다. 법정 상한 5.00%보다 낮으면 전세가 쌉니다.
차이 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
전세는 대출이자 + 자기자금의 기회비용(예금 세후이자)을, 월세는 보증금 × 전월세전환율을 냅니다. 둘이 같아지는 전환율이 손익분기입니다. 예금 세후 금리는 이자소득세 15.4%를 뺀 세전 × 0.846입니다. 중개보수·이사비 같은 부대비용과 월세 세액공제(총급여 8,000만원 이하)는 여기에 안 들어 있습니다.
왜 은행에 따라 답이 달라지나요
전세대출 금리 격차가 2%p를 넘기 때문입니다.
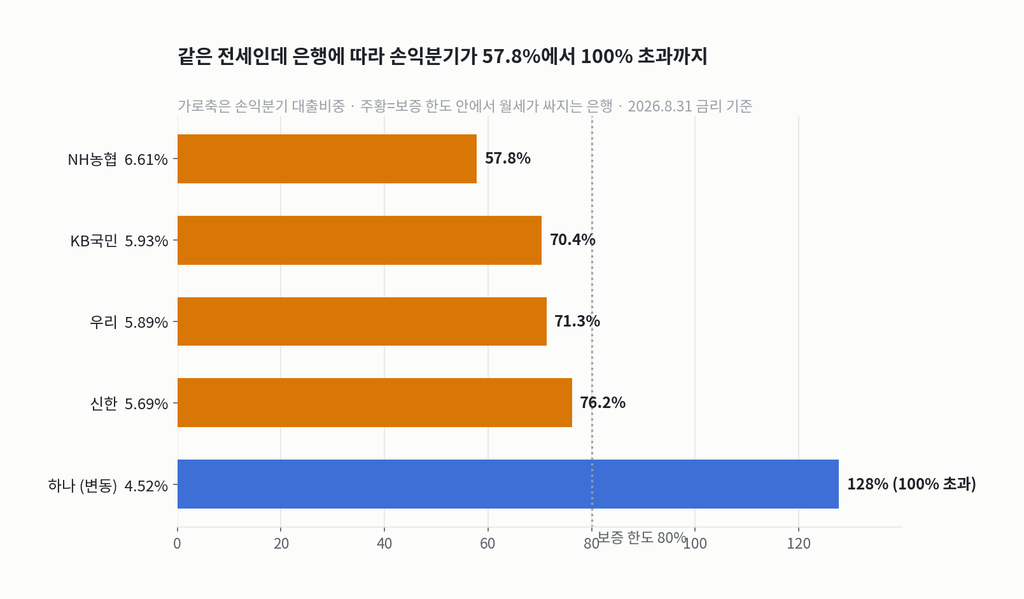
주황색이 보증 한도 안에서 월세가 싸지는 은행입니다.
| 은행 | 금리 | 손익분기 대출비중 |
|---|---|---|
| 하나 (6개월 변동) | 4.12~4.92% | 100% 초과 |
| 신한 | 5.69% | 76.2% |
| 우리 | 5.89% | 71.3% |
| KB국민 | 5.93% | 70.4% |
| NH농협 | 6.61% | 57.8% |
🔴 2026년 8월 31일 보도 기준. 하나은행은 6개월 변동금리라 2년 고정인 나머지 4곳과 직접 비교할 수 없습니다. 평균 계산에서는 제외했습니다. 또한 이 수치는 상품 금리 밴드이지 신규취급 평균금리가 아닙니다.
농협에서 빌리면 57.8%만 넘어도 월세가 싸고, 하나 변동금리로 빌리면 전액을 빌려도 전세가 쌉니다. 같은 집, 같은 보증금인데 어느 창구에서 빌렸느냐로 결론이 반대가 됩니다.
정책대출이면 이야기가 완전히 다릅니다. 버팀목 전세자금대출은 연 2.5~3.5% 수준이라, 손익분기 대출비중이 1,000%를 넘습니다. 계산할 필요조차 없이 전세가 쌉니다.
신청 전 직접 확인하세요.
우리 은행 금리면 몇 %까지 빌려도 전세가 쌀까
거꾸로 풀면 손익분기 대출비중이 나옵니다. 이보다 적게 빌리면 전세가 이깁니다.
–
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
손익분기 대출비중 = (전환율 − 예금 세후) ÷ (대출금리 − 예금 세후)입니다. 100%를 넘으면 전액 대출로 채워도 전세가 싸다는 뜻입니다. 수도권·규제지역 전세대출 보증비율이 80%로 내려가 실제로는 보증금의 80%까지만 빌릴 수 있고, 1주택자는 수도권에서 2억원 한도에 DSR(이자상환분)까지 걸립니다.
전세대출은 얼마까지 받을 수 있나요
2025년 이후 계속 조여 왔습니다. 손익분기를 계산해도 그만큼 빌릴 수 없는 경우가 많습니다.
| 시점 | 내용 |
|---|---|
| 2025.6.27 | 소유권 이전 조건부 전세대출 금지 (갭투자 차단) |
| 2025.7.21 | 수도권·규제지역 전세대출 보증비율 90% → 80% (HUG·HF·SGI 전부) |
| 2025.9.7 | 1주택자 전세대출 한도 2억원 (수도권·규제지역) |
| 2025.10.29 | 1주택자 전세대출에 DSR 적용 — 원금은 빼고 이자상환분만 |
| 2026.4.1 | 수도권 주담대 한도 2억~6억, 생애최초 LTV 80%→70% |
무주택자는 아직 DSR을 적용받지 않습니다. 1주택자만 대상이고, 그마저 이자만 반영됩니다.
⚠️ 2027년 1월에 더 조여집니다. 2026년 8월 13일 대책에 따라 1주택자 보증비율이 수도권 80%→70%, 기타지역 90%→80%로 내려가고, 거주 이력이 없는 1주택자는 전세대출이 원칙적으로 금지됩니다. 청년 버팀목은 반대로 연령이 만 34세→39세로, 한도가 최대 2억원(신혼·유자녀 3억원)으로 확대됩니다.
🔴 8·13 대책 발표 내용이며 시행 절차가 남아 있습니다. 대상 규모도 같은 날 같은 매체 안에서 “6만건·9조 3,000억원”과 “6만명·9조 6,000억원”으로 엇갈렸습니다.
규제가 만든 결과는 숫자로 나타납니다. 2026년 상반기 서울 아파트 임대차 계약의 52%가 월세였고, 비아파트는 **78.1%**였습니다. 5년 평균 62.1%에서 16%p 오른 값입니다.
🔍 서울 아파트 평균 전세, 한 해에 얼마가 나가나
여기가 이 글에서 제가 직접 계산해본 부분입니다.
2026년 8월 KB부동산 기준 서울 아파트 평균 전세가는 7억 1,178만원입니다. 이 돈을 어떻게 조달하느냐로 나눠봤습니다.
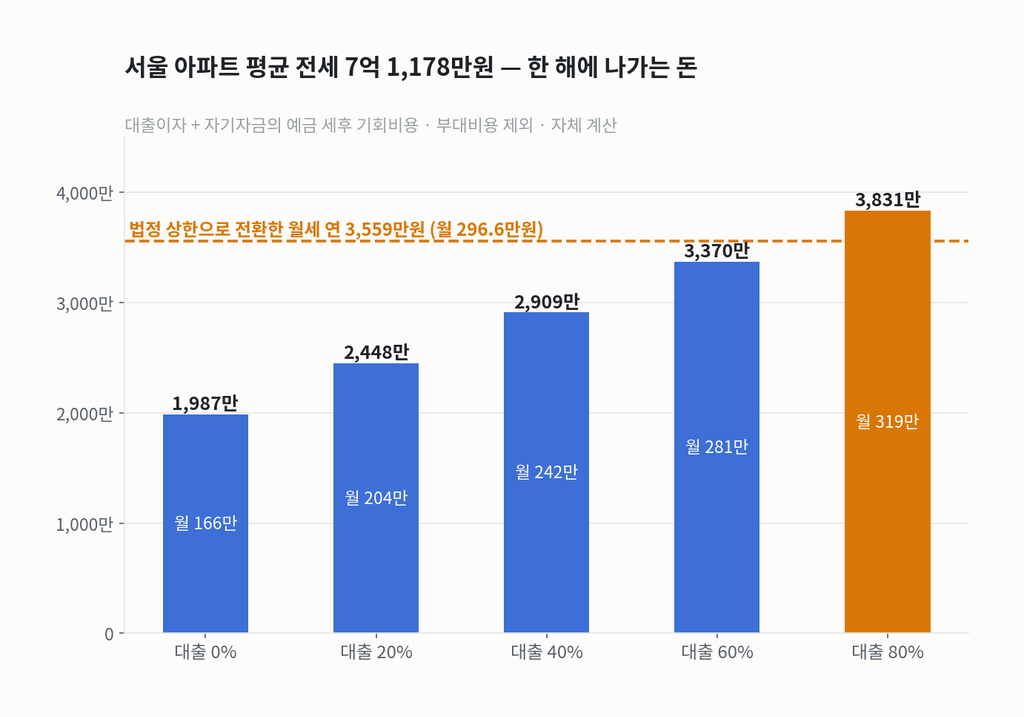
주황색 막대가 월세보다 비싼 구간입니다.
| 조달 방식 | 대출액 | 연 비용 | 월 환산 |
|---|---|---|---|
| 전액 자기자금 | 0원 | 1,987만원 | 166만원 |
| 절반 대출 | 3.56억 | 3,140만원 | 262만원 |
| 보증 한도까지(80%) | 5.69억 | 3,831만원 | 319만원 |
| — 법정 상한 전환 월세 | — | 3,559만원 | 296.6만원 |
한도까지 빌려 전세에 들어가면 월 319만원, 같은 돈을 월세로 내면 월 296.6만원입니다. 연간 272만원 차이로 전세가 비쌉니다.
이게 지금 서울에서 월세 비중이 절반을 넘긴 이유 중 하나입니다. 세입자가 월세를 선호해서가 아니라, 전세대출을 한도까지 받는 순간 이미 월세보다 비싼 구조가 됐기 때문입니다. <br>
부대비용까지 넣으면 어떻게 되나요
중개보수에서 전세가 한 번 더 불리합니다.
중개보수는 거래금액에 요율을 곱하는데, 월세는 보증금 + (월차임 × 100) 으로 환산합니다. 전세는 보증금 전액이 그대로 거래금액이 됩니다.
| 거래금액 | 요율 | 상한 | |
|---|---|---|---|
| 전세 7억 1,178만원 | 7억 1,178만원 | 0.4% (6~12억) | 284.7만원 |
| 월세 보증금 1억 + 월 150.4만원 | 2억 5,040만원 | 0.3% (1~6억) | 75.1만원 |
3.79배, 금액으로 209.6만원입니다. 2년 계약이면 연 105만원꼴이고, 앞서 나온 272만원 차이에 더해집니다.
전세에만 붙는 비용이 하나 더 있습니다. 전세보증금 반환보증 보증료입니다. 7억 기준 연 68만~148만원이 들어갑니다. 이건 31편에서 따로 다루겠습니다.
반대로 월세에만 있는 것도 있습니다. 월세 세액공제입니다. 총급여 8,000만원 이하 근로자는 낸 월세의 15%(총급여 5,500만원 이하는 17%)를 세액공제 받습니다. 한도는 연 1,000만원입니다. 월 150만원이면 연 1,800만원을 냈어도 1,000만원까지만 인정되므로 공제액은 150만~170만원입니다.
🔴 2027년 한도 1,200만원 상향은 2026년 8월 세제개편안의 정부안이며 국회를 통과하지 않았습니다.
그래서 어떻게 고르면 되나요
세 가지만 순서대로 확인하면 됩니다.
- 내가 빌려야 하는 비율을 계산한다 — 보증금에서 자기자금을 뺀 금액 ÷ 보증금
- 그 비율에 손익분기 공식을 넣는다 —
w × 대출금리 + (1−w) × 예금 세후 금리 - 실제 제시받은 월세의 전환율과 비교한다 —
월세 × 12 ÷ (전세보증금 − 월세보증금)
| 상황 | 유리한 쪽 | 이유 |
|---|---|---|
| 자기자금이 보증금의 3분의 1 이상 | 전세 | 손익분기 전환율이 5% 아래 |
| 버팀목 등 정책대출 대상 | 전세 | 금리가 낮아 계산이 무의미 |
| 자기자금이 거의 없어 한도까지 대출 | 월세 | 손익분기 5.38% > 상한 5.00% |
| 2년 안에 이사 예정 | 월세 | 중개보수 3.79배 차이가 회수 안 됨 |
| 총급여 5,500만원 이하 | 월세에 가산점 | 세액공제 17% |
⚠️ 이 계산은 금리 국면이 바뀌면 뒤집힙니다. 기준금리가 내려가면 법정 상한도 같이 내려가지만 전세대출 금리는 더 크게 내려가는 경향이 있어, 손익분기 대출비중이 올라갑니다. 2026년 8월에 기준금리가 3.00%로 오른 직후의 계산이라는 점을 감안하세요.
자주 묻는 질문
Q. 2026년에 전세와 월세 중 어느 쪽이 싼가요? 대출 비중에 달렸습니다. 전세보증금의 68.2%를 넘게 대출로 조달하면 법정 상한으로 전환한 월세가 더 쌉니다(2026.9.11 자체 계산). 자기자금이 3분의 1 이상이면 전세가 유리합니다.
Q. 손익분기는 어떻게 계산하나요? 대출비중 × 전세대출 금리 + (1 − 대출비중) × 예금 세후 금리입니다. 이 값이 실제 전월세전환율보다 낮으면 전세가 쌉니다. 자기자금의 기회비용은 예금 세전 금리가 아니라 세후 금리(세전 × 0.846)로 잡아야 합니다.
Q. 전세대출은 보증금의 몇 %까지 받을 수 있나요? 2025년 7월 21일부터 수도권·규제지역 보증비율이 90%에서 80%로 내려갔습니다. 1주택자는 2025년 9월 7일부터 한도 2억원 제한이 추가됐고, 2025년 10월 29일부터 이자상환분이 DSR에 반영됩니다. 무주택자는 아직 DSR 적용 대상이 아닙니다.
Q. 계산해보니 월세가 싸던데, 월세로 가면 되나요? 이 계산은 돈만 따진 것입니다. 전세는 보증금을 돌려받고 월세는 돌려받지 않는 대신, 전세에는 보증금을 떼일 위험이 있습니다. 또 금리 국면이 바뀌면 결론도 바뀝니다. 2026년 8월 기준금리 인상 직후의 계산이라는 점을 감안하세요. <br>
전세 vs 월세 손익분기 정리
- 손익분기 전환율 = 대출비중 × 대출금리 + 자기자금비중 × 예금 세후 금리
- 2026년 9월 기준 손익분기 대출비중은 68.2%
- 보증 한도인 80%까지 빌리면 이미 월세가 쌉니다 (5.382% > 5.00%)
- 서울 아파트 평균 전세 80% 대출 시 연 3,831만원 = 월 319만원
- 은행별로 손익분기가 57.8% ~ 100% 초과까지 갈립니다
- 정책대출이면 계산할 필요가 없습니다 — 전세가 쌉니다
- 중개보수는 전세가 3.79배 비쌉니다
- 금리가 내려가면 결론도 뒤집힙니다
전세 vs 월세 손익분기, 다음 확인 시점
2026년 12월 — 기준금리(10/22·11/26 금통위), 전세대출 금리, 예금금리, 전월세전환율 계산기 표시값을 다시 확인해 갱신하겠습니다. 이 글은 기준금리가 0.25%p만 움직여도 손익분기가 바뀝니다.
※ 이 글은 계산 방법을 설명하는 정보 글이며, 투자 권유나 금융·세무 자문이 아닙니다. 실제 금리·한도·보증비율은 은행과 개인의 조건에 따라 달라집니다. 계약 전 해당 은행과 보증기관에서 본인 조건을 확인하시기 바랍니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다. 특정 은행이나 상품을 권하지 않습니다.