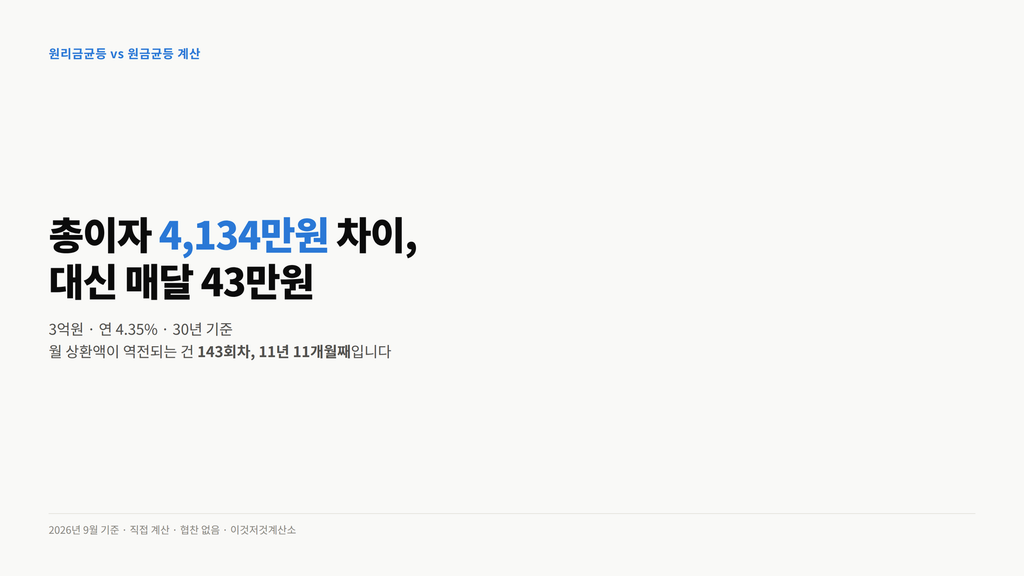
3억원을 연 4.35%로 30년 빌릴 때 상환 방식만 바꾸면 총이자가 4,134만원 차이납니다. 다만 원금균등은 첫 달에 43만원을 더 내야 하고, 상환액이 역전되는 건 12년 뒤입니다. 끝까지 계산했습니다.
📅 2026년 9월 기준 · 직접 계산 · 협찬 없음
총액이 싼 쪽과 버틸 수 있는 쪽은 다릅니다.
결론부터 — 원리금균등 vs 원금균등
원금균등이 총이자 기준으로 4,134만원 쌉니다. 대신 첫 달에 427,398원을 더 냅니다.
3억원 · 연 4.35% · 30년 기준입니다.
그리고 월 상환액이 원리금균등보다 낮아지는 건 약 12년 뒤입니다. 그전까지 11년 11개월 동안은 매달 더 나갑니다.
“싼 쪽”과 “버틸 수 있는 쪽”이 다르다는 게 이 계산의 핵심입니다.
두 방식의 차이
| 원리금균등 | 원금균등 | |
|---|---|---|
| 매달 내는 돈 | 끝까지 같음 | 매달 조금씩 줄어듦 |
| 초기 상환액 | 적음 | 많음 |
| 원금 갚는 속도 | 초반에 느림 | 처음부터 일정 |
| 총이자 | 많음 | 적음 |
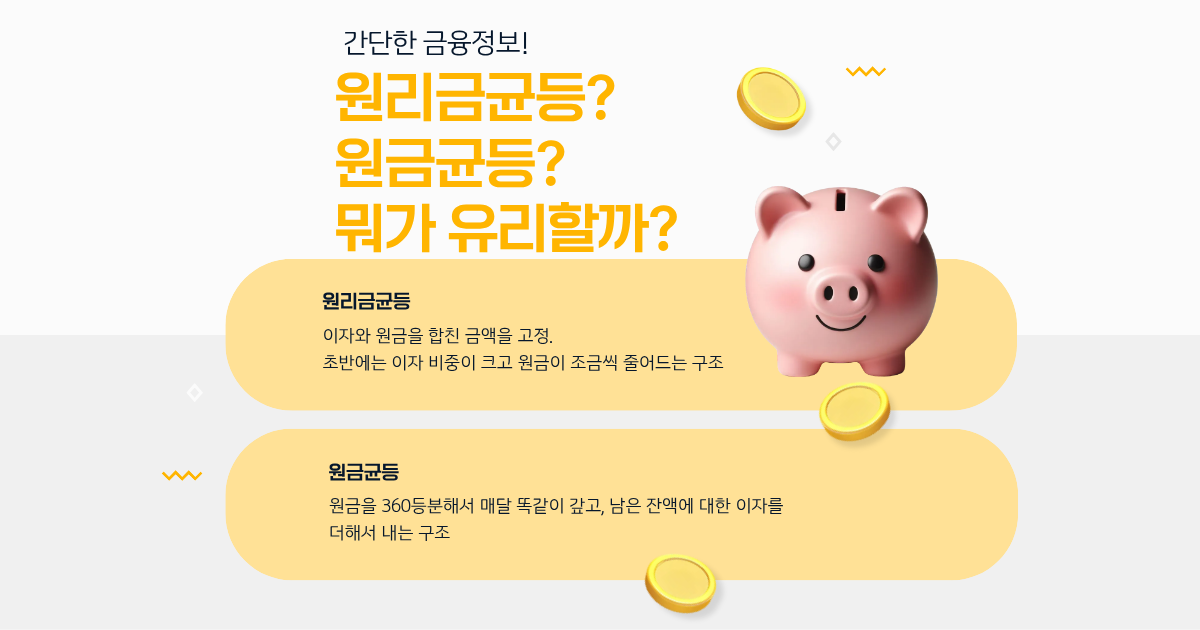
원리금균등은 이자와 원금을 합친 금액을 고정합니다. 초반에는 그 안에서 이자 비중이 크고 원금이 조금씩만 줄어듭니다.
원금균등은 원금을 360등분해서 매달 똑같이 갚고, 남은 잔액에 대한 이자를 더해서 냅니다. 잔액이 줄어드니 이자도 줄고, 상환액도 계속 내려갑니다.
실제 숫자로 (3억원 · 연 4.35% · 30년)
| 원리금균등 | 원금균등 | |
|---|---|---|
| 첫 달 | 1,493,435원 | 1,920,833원 |
| 10년 뒤(120회차) | 1,493,435원 | 1,561,354원 |
| 143회차 | 1,493,435원 | 1,491,875원 ← 역전 |
| 20년 뒤(240회차) | 1,493,435원 | 1,198,854원 |
| 마지막 달 | 1,493,435원 | 836,354원 |
| 총이자 | 237,636,600원 | 196,293,750원 |
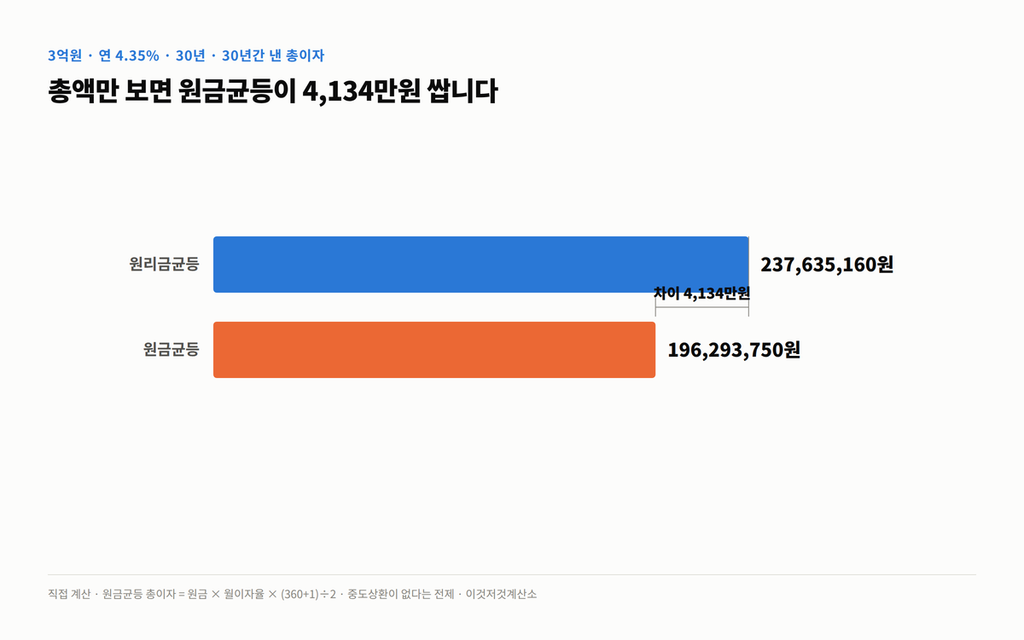
30년을 다 채웠을 때의 총이자입니다. 중도상환하면 이 차이는 줄어듭니다.
첫 달 차이 427,398원, 마지막 달 차이 −657,081원.
원금균등은 처음이 가장 무겁고 갈수록 가벼워집니다. 30년 뒤에는 원리금균등의 절반 수준까지 내려갑니다.
원리금균등 · 원금균등 상환 계산기
대출금액 · 금리 · 기간을 넣으면 두 방식의 월 상환액과 총이자, 그리고 상환액이 역전되는 회차까지 함께 계산합니다.
| 원리금균등 | 원금균등 | |
|---|---|---|
| 첫 달 상환액 | – | – |
| 마지막 달 상환액 | – | – |
| 총이자 | – | – |
| 총상환액 | – | – |
월 상환액 역전 시점 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
실제 은행 상환표는 원 단위 절사·일수 계산(실제 경과일수) 방식 때문에 몇 원에서 몇천 원까지 달라질 수 있습니다. 중도상환·거치기간·금리변동은 반영하지 않은 고정금리 기준입니다. 투자 권유나 세무·금융 자문이 아닙니다.
🔍 역전 시점을 직접 계산해봤습니다

두 선이 만나는 143회차, 11년 11개월째가 이 글의 핵심입니다.
여기가 다른 글에 잘 안 나오는 부분입니다.
“원금균등은 초반에 부담이 크다”까지는 다들 씁니다. 그런데 그 ‘초반’이 몇 년인지는 안 적혀 있습니다. 계산해봤습니다.
원금균등의 월 상환액이 원리금균등(1,493,435원)과 같아지는 지점을 찾으면 됩니다.
매달 원금        300,000,000 ÷ 360 = 833,333원
월 이자율        4.35% ÷ 12 = 0.3625%

833,333 + (잔액 × 0.003625) = 1,493,435
                    잔액     = 182,097,000원

잔액이 1억 8,210만원까지 줄어드는 회차
  300,000,000 − 833,333 × (n−1) = 182,097,000
                            n   ≈ 143회차
약 143회차 = 11년 11개월째입니다.
그러니까 12년 가까이 매달 더 내고 나서야 상환액이 역전되기 시작합니다. 4,134만원을 아끼는 대가입니다.
30년을 다 채울 계획이 아니라면, 이 계산은 다시 해봐야 합니다.
금리별 총이자 차이 (3억원 · 30년)
| 금리 | 원리금균등 총이자 | 원금균등 총이자 | 차이 |
|---|---|---|---|
| 3.5% | 약 184,968,000원 | 약 157,938,000원 | 약 2,703만원 |
| 4.35% | 237,636,600원 | 196,293,750원 | 약 4,134만원 |
| 5.0% | 약 279,767,000원 | 약 225,625,000원 | 약 5,414만원 |
| 6.0% | 약 347,515,000원 | 270,750,000원 | 약 7,676만원 |
4.35% 행은 원 단위까지 검산했고, 나머지 행은 천원 단위 반올림입니다.
금리가 높을수록 차이가 커집니다. 이자율이 붙는 기간 구조 자체가 다르기 때문입니다.
원리금균등 vs 원금균등에서 자주 틀리는 것 4가지
① “원금균등이 무조건 이득”으로 안다
총액은 맞습니다. 월 부담은 12년간 더 무겁습니다. 초기 상환 여력이 안 되면 선택지가 아닙니다.
② 중도상환 계획을 반영 안 한다
5년, 10년 안에 갚을 계획이라면 총이자 차이는 훨씬 작아집니다. 30년 전체를 채운다는 전제로 계산된 4,134만원은 그때 의미가 없습니다.
③ 대출 한도를 생각 안 한다
🔴 원금균등은 초기 상환액이 커서 DSR 산정에서 불리해질 수 있습니다. 같은 소득이라도 빌릴 수 있는 금액이 줄어들 수 있다는 뜻인데, 은행·상품별로 산정 방식이 다르니 상담 시 직접 확인하세요. (실무 확인 후 보완)
④ 거치기간을 빼놓는다
거치기간(이자만 내는 기간)이 붙으면 두 방식 모두 총이자가 늘어납니다. 위 계산에는 거치기간이 없습니다.
그래서 어떻게 고르나
총이자만 보면 원금균등입니다. 그런데 고려할 게 하나 더 있습니다.
| 이런 경우 | 유리한 쪽 |
|---|---|
| 30년 만기를 다 채울 계획 | 원금균등 |
| 초기 소득이 안정적이고 여유가 있음 | 원금균등 |
| 5~10년 내 상환·갈아타기 계획 | 차이가 작아짐 — 상환액이 낮은 쪽 |
| 초기 현금흐름이 빠듯함 | 원리금균등 |
| 대출 한도를 최대한 받아야 함 | 원리금균등 🔴 확인 필요 |
**”매달 43만원을 12년간 더 낼 수 있는가”**가 실질적인 판단 기준입니다. 총이자 4,134만원은 그 조건을 통과한 다음의 이야기입니다.
원리금균등 vs 원금균등 정리
- 3억·4.35%·30년 기준 총이자 차이 약 4,134만원
- 첫 달 상환액 차이 427,398원 (원금균등이 더 많음)
- 월 상환액 역전은 약 143회차, 11년 11개월째
- 금리가 높을수록 차이가 커집니다
- 중도상환 계획이 있으면 차이가 크게 줄어듭니다
<br>
원리금균등 vs 원금균등, 다음 확인 시점
2026년 12월에 주담대 평균금리를 갱신하겠습니다. 예시 금리가 바뀌면 표 전체를 재계산합니다.
※ 이 글은 계산 방법을 설명하는 정보 글이며, 투자 권유나 세무·법률 자문이 아닙니다. 실제 적용 시점의 세율·요율과 개인의 조건에 따라 결과가 달라질 수 있습니다. 계산 기준일은 상단에 표기했습니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다. 직접 계산한 내용만 적었습니다.