
정기예금 금리 연 3.3%에 1,000만원을 넣으면 이자가 33만원일 것 같지만, 실제로 통장에 들어오는 건 279,180원입니다. 세금 15.4%를 빼는 계산을 끝까지 밟았습니다.
📅 2026년 9월 기준 · 직접 계산 · 협찬 없음
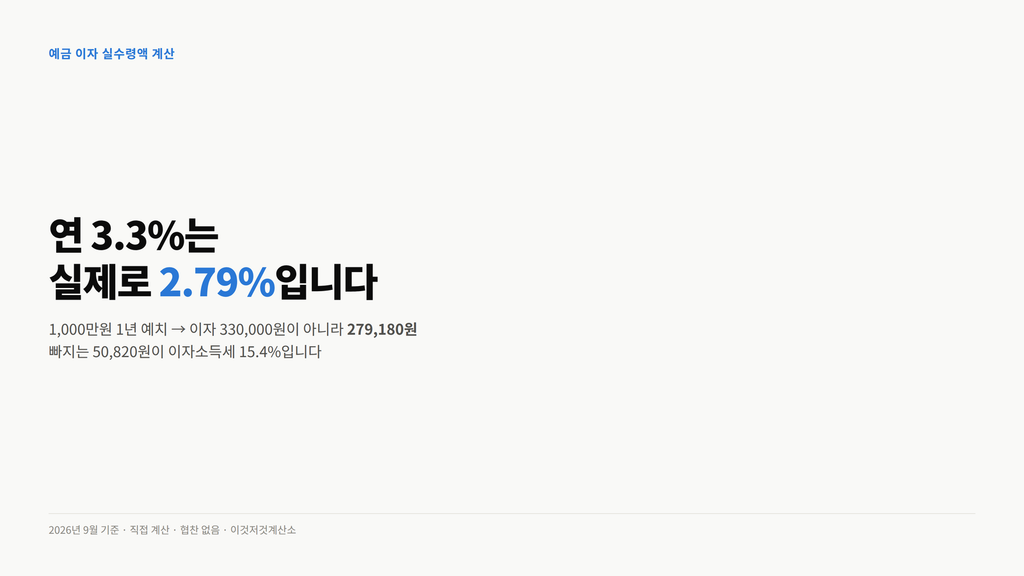
광고에 적힌 금리와 통장에 들어오는 금리는 다릅니다.
결론부터 — 예금 이자 실수령액
- 계산기는 글 아래로 내려보세요!
세전 금리에 0.846을 곱하면 세후 금리입니다.
연 3.3%짜리 정기예금은 실제로 **연 2.79%**입니다. 1,000만원을 1년 넣으면 이자 330,000원이 아니라 279,180원이 들어옵니다.
빠지는 50,820원이 이자소득세입니다.
왜 15.4%인가
두 개의 세금이 붙습니다.
| 항목 | 세율 |
|---|---|
| 이자소득세 | 14% |
| 지방소득세 (이자소득세의 10%) | 1.4% |
| 합계 | 15.4% |
지방소득세는 이자에 붙는 게 아니라 이자소득세에 붙습니다. 14%의 10%가 1.4%라서 합이 15.4%가 됩니다.
그래서 남는 몫은 100% − 15.4% = 84.6%, 즉 0.846입니다.
1,000만원을 1년 넣으면
연 3.3% 기준으로 끝까지 계산해보겠습니다.
원금          10,000,000원
세전 이자     10,000,000 × 3.3%     = 330,000원
이자소득세    330,000 × 14%         =  46,200원
지방소득세    46,200 × 10%          =   4,620원
세금 합계                            =  50,820원
─────────────────────────────────────────────
실수령 이자                          = 279,180원
실효 수익률은 279,180 ÷ 10,000,000 = 2.79%입니다.
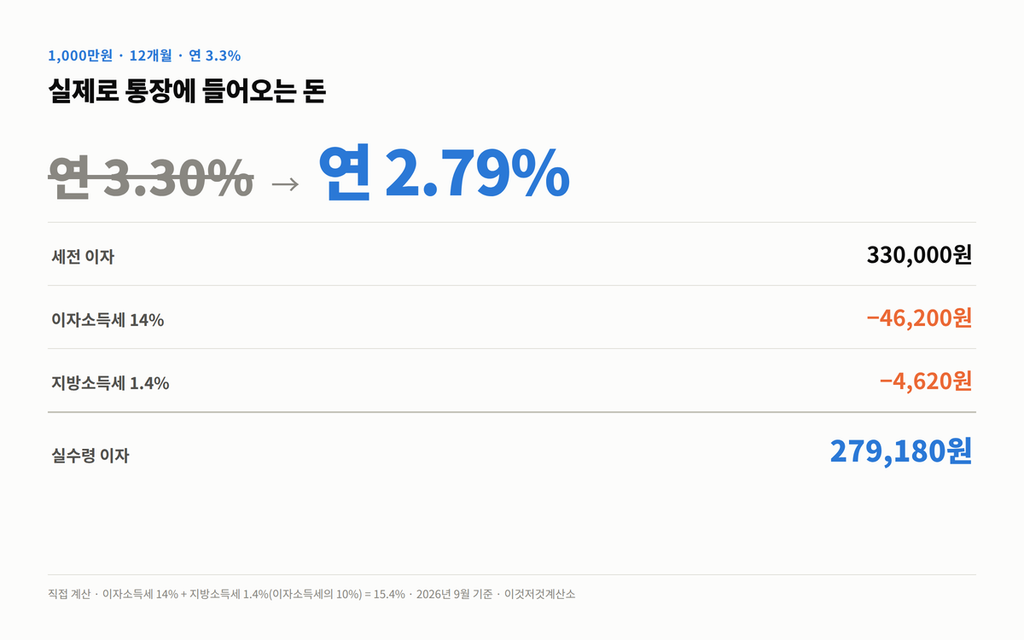
세전 330,000원에서 50,820원이 빠집니다. 연 3.30%가 연 2.79%가 되는 지점입니다.
원금별 실수령액 (연 3.3%, 12개월)
| 원금 | 세전 이자 | 세금 | 실수령 |
|---|---|---|---|
| 500만원 | 165,000원 | 25,410원 | 139,590원 |
| 1,000만원 | 330,000원 | 50,820원 | 279,180원 |
| 3,000만원 | 990,000원 | 152,460원 | 837,540원 |
| 5,000만원 | 1,650,000원 | 254,100원 | 1,395,900원 |
| 1억원 | 3,300,000원 | 508,200원 | 2,791,800원 |
예금 이자 실수령액 계산기
금액과 금리를 넣고 계산하기를 누르면, 세금을 뗀 뒤 실제로 통장에 들어오는 금액이 나옵니다.
세후 실효 연이율 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
이자소득세는 소득세법상 원천징수세율 14%에 지방소득세 1.4%를 더한 15.4%입니다. 금융기관·상품에 따라 이자 계산 일수(월할·일할)와 원 단위 절사 방식이 달라 실제 지급액과 몇 원 차이가 날 수 있습니다. 이 계산기는 참고용이며 투자 권유나 세무 자문이 아닙니다.
1억원을 1년 묶어두고 279만원입니다. 광고에 적힌 3.3%를 보고 예상한 330만원과 51만원 차이가 납니다.
🔍 금리 0.41%p 차이는 세후에 얼마가 되나
여기가 이 글에서 제가 직접 계산해본 부분입니다.
2026년 7월 말 보도 기준으로 은행별 12개월 정기예금 금리는 이랬습니다.
| 은행 | 금리 | 세후 실효 금리 |
|---|---|---|
| 신한 신한My플러스 | 3.3% | 2.792% |
| 우리 원플러스예금 | 3.2% | 2.707% |
| 하나 하나의정기예금 | 3.2% | 2.707% |
| KB 스타 정기예금 | 3.2% | 2.707% |
| 토스뱅크 정기예금 | 3.4% | 2.876% |
| 카카오뱅크 정기예금 | 3.6% | 3.046% |
| 케이뱅크 코드K | 3.71% | 3.139% |
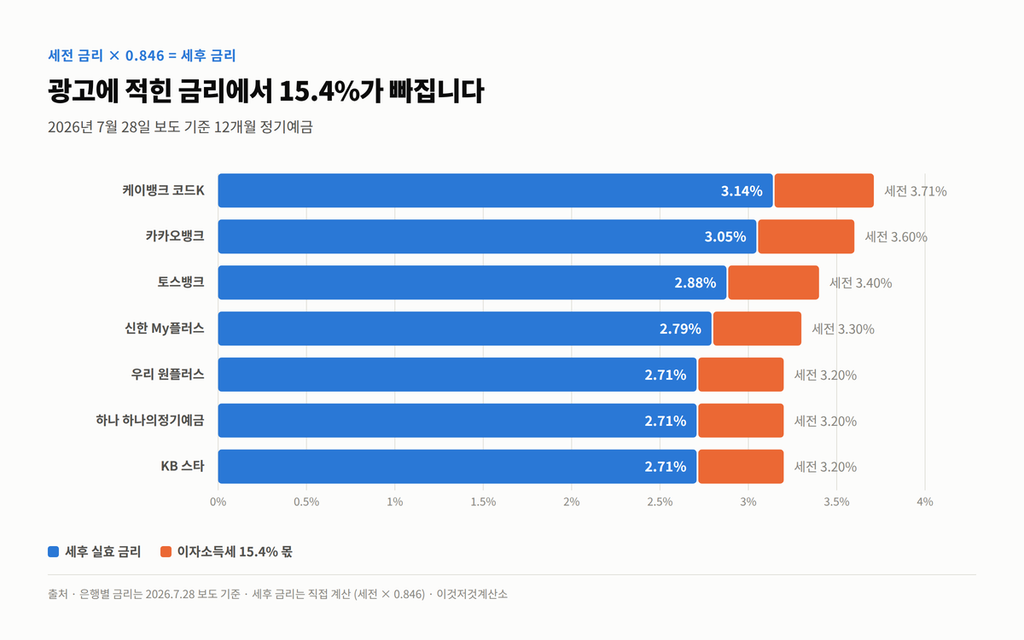
파란색이 실제로 받는 금리이고, 주황색 구간이 이자소득세 15.4%로 빠지는 몫입니다.
2026년 7월 28일 보도 기준. 예금 금리는 자주 바뀌므로 가입 전 은행연합회 소비자포털에서 확인하세요.
시중은행 3.3%와 케이뱅크 3.71%의 차이를 계산해봤습니다.
세전 차이   3.71% − 3.3%          = 0.41%p
세후 차이   0.41%p × 0.846        = 0.347%p

1,000만원 기준
  세전 이자 차이   371,000 − 330,000  = 41,000원
  세후 이자 차이   41,000 × 0.846     = 34,686원
1,000만원을 1년 옮겨서 34,686원입니다.
솔직히 큰돈은 아닙니다. 다만 5,000만원이면 173,430원, 1억원이면 346,860원이 됩니다. 금액이 커질수록 옮길 이유가 생기는 구조입니다.
세금이 금리 차이도 15.4%만큼 깎는다는 점은 비교할 때 잘 안 따지는 부분입니다. <br>
예금 이자 실수령액에서 자주 틀리는 것 4가지
① 광고 금리를 실수령액으로 계산한다
연 3.3%는 세전입니다. 통장에 찍히는 건 2.79% 몫입니다.
② 최고우대금리를 기본금리로 착각한다
“연 3.7%”라고 크게 적힌 상품이 급여이체·카드실적·첫거래 조건을 다 채워야 그 금리인 경우가 많습니다. 조건을 못 채우면 기본금리만 받습니다.
③ 만기 후를 생각 안 한다
만기가 지나면 금리가 크게 떨어집니다. 만기 후 이율은 보통 연 0.1~0.5% 수준으로 적용됩니다. 자동재예치를 걸어두지 않으면 그 상태로 몇 달이 지나가기도 합니다. 🔴 은행·상품별 만기후이율 확인 필요
④ 중도해지하면 약정금리를 못 받는다
만기 전에 깨면 중도해지이율이 적용됩니다. 연 3.3% 상품을 6개월 만에 해지하면 3.3%의 절반이 아니라, 훨씬 낮은 별도 이율이 적용되는 경우가 많습니다. <br>
세금이 덜 붙는 경우도 있습니다
새마을금고·신협·농협 단위조합 등 상호금융 조합원 예탁금은 일정 한도까지 이자소득세를 감면받는 제도가 운영돼 왔습니다. 다만 한도·세율·일몰 시점이 여러 차례 조정된 이력이 있어, 이 글에서는 수치를 적지 않겠습니다.
가입을 고려하신다면 해당 조합에 직접 현재 세율을 확인하시는 편이 정확합니다.
이자가 2,000만원을 넘으면 이야기가 달라집니다
연간 금융소득(이자+배당)이 2,000만원을 넘으면 종합과세 대상이 됩니다. 15.4%로 끝나지 않고 다른 소득과 합산해 누진세율이 적용됩니다.
연 3.3%로 이자 2,000만원을 만들려면 원금이 얼마여야 하는지 계산해봤습니다.
20,000,000 ÷ 0.033 = 약 606,060,000원약 6억원입니다. 대부분의 경우 해당되지 않지만, 예금을 여러 곳에 나눠둔 경우 합산이라는 점은 알아두실 만합니다.
예금 이자 실수령액 정리
- 세전 금리 × 0.846 = 세후 금리
- 연 3.3% → 실제 2.79%
- 1,000만원 1년 → 279,180원
- 금리 0.41%p 차이 → 1,000만원 기준 세후 34,686원
- 만기후이율과 중도해지이율은 약정금리와 완전히 다릅니다
예금 이자 실수령액, 다음 확인 시점
2026년 12월에 은행별 금리와 세율을 다시 확인해 갱신하겠습니다. 예금 금리는 기준금리 변동에 따라 수시로 바뀝니다.
※ 이 글은 계산 방법을 설명하는 정보 글이며, 투자 권유나 세무·법률 자문이 아닙니다. 실제 적용 시점의 세율·요율과 개인의 조건에 따라 결과가 달라질 수 있습니다. 계산 기준일은 상단에 표기했습니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다. 직접 계산한 내용만 적었습니다.