7억 아파트의 취득세는 1,166.7만원입니다. 그런데 실제로 나가는 돈은 1,815.8만원, 1.56배입니다. 6~9억 구간이 왜 문턱이 아닌지, 생애최초 감면 200만원이 집값에 따라 얼마나 희석되는지 직접 계산했습니다.
📅 2026년 9월 11일 기준 · 직접 계산 · 협찬 없음
취득세표만 보면 절반쯤 빠집니다.
결론부터 — 취득세 총비용
취득세는 집값의 1~3%인데, 집을 사는 데 드는 세금 외 비용이 그만큼 더 붙습니다.
7억 아파트(85㎡ 이하·서울)를 예로 들면 취득세가 1,166.7만원입니다. 여기에 지방교육세·중개보수·국민주택채권·법무사·인지세를 더하면 1,815.8만원이 됩니다. 취득세의 1.56배입니다.
그리고 흔한 오해가 하나 있습니다. 6억을 1원 넘으면 세금이 확 뛴다는 말은 사실이 아닙니다. 6억~9억 구간은 계단이 아니라 경사로이고, 6억에서 정확히 1%, 9억에서 정확히 3%로 이어집니다.
진짜 문턱은 집값이 아니라 몇 번째 집이냐에 있습니다. 조정대상지역에서 6억 아파트를 두 번째로 사면 660만원이 5,040만원이 됩니다. 7.64배입니다.
취득세는 얼마인가요
1주택을 유상으로 취득할 때 세율은 세 구간입니다.
6억원 이하        1%
6억 ~ 9억원       (취득가액 × 2 ÷ 3억원 − 3) ÷ 100
9억원 초과        3%
여기에 두 가지가 더 붙습니다.
| 부가되는 세금 | 기준 |
|---|---|
| 지방교육세 | 취득세액의 10% (중과세 적용 시 0.4%p 일괄) |
| 농어촌특별세 | 전용 85㎡ 이하는 비과세, 초과 시 0.2%p |
85㎡ 이하 기준으로 실제 부담률은 이렇게 됩니다.
| 취득가액 | 취득세 | 지방교육세 | 합계 | 실효 |
|---|---|---|---|---|
| 3억 | 300만원 | 30만원 | 330만원 | 1.100% |
| 6억 | 600만원 | 60만원 | 660만원 | 1.100% |
| 7억 | 1,166.7만원 | 116.7만원 | 1,283.3만원 | 1.833% |
| 9억 | 2,700만원 | 270만원 | 2,970만원 | 3.300% |
| 12억 | 3,600만원 | 360만원 | 3,960만원 | 3.300% |
전용 85㎡를 넘으면 농특세가 붙어 0.2%p씩 올라갑니다. 6억 이하는 1.3%, 9억 초과는 3.5%가 됩니다. <br>
취득세 계산기 (지방교육세·농특세 포함)
6~9억 구간은 정률이 아니라 가격에 따라 세율이 움직입니다. 주택 수와 면적까지 넣어 총액을 냅니다.
취득가액 대비 실효 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
2026년 9월 기준 지방세법 기준입니다. 6~9억 구간 세율은 (취득가액 × 2 ÷ 3억 − 3) ÷ 100으로 가격에 따라 연속적으로 움직입니다. 조정대상지역 여부·일시적 2주택·감면 특례에 따라 실제 세액은 달라질 수 있으니 위택스에서 확인하세요. 세무 자문이 아닙니다.
6억에서 1원만 넘으면 세금이 뛰나요
아닙니다. 이어집니다.
산식에 경계값을 그대로 넣어봤습니다.
6억   → (600,000,000 × 2 ÷ 300,000,000 − 3) ÷ 100 = (4 − 3) ÷ 100 = 1%
9억   → (900,000,000 × 2 ÷ 300,000,000 − 3) ÷ 100 = (6 − 3) ÷ 100 = 3%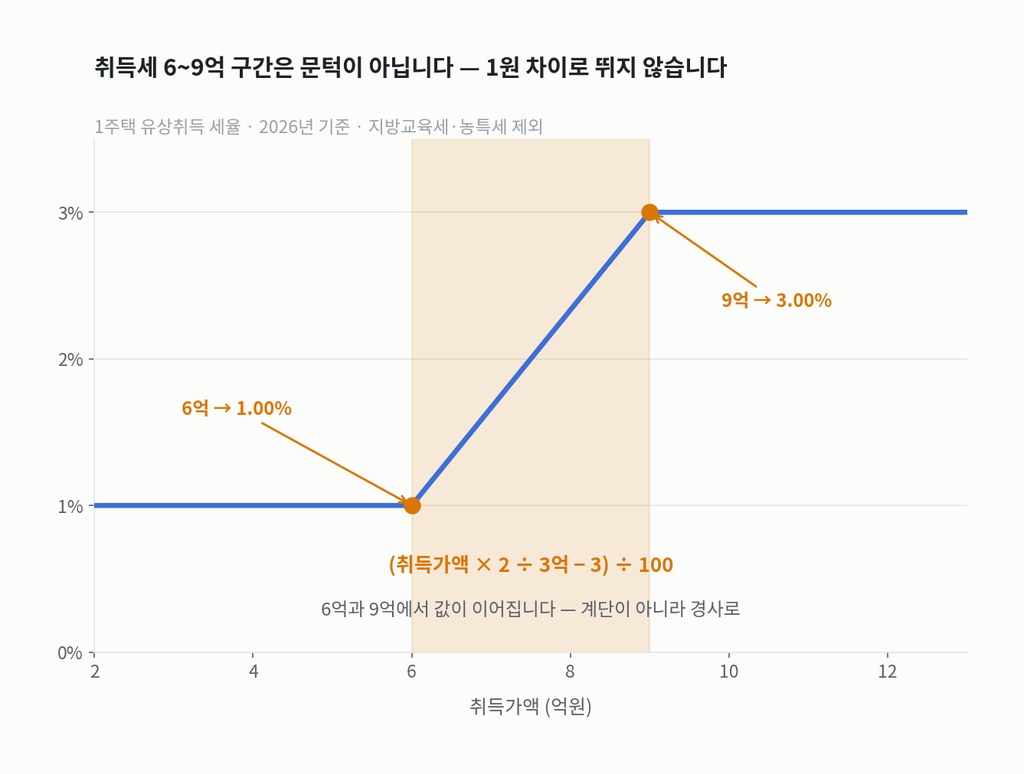
주황색 구간이 산식이 적용되는 6~9억입니다. 양 끝에서 값이 이어집니다.
| 취득가액 | 세율 |
|---|---|
| 5.9억 | 1.0000% |
| 6.0억 | 1.0000% |
| 6억 + 1원 | 1.0000% |
| 7.0억 | 1.6667% |
| 7.5억 | 2.0000% |
| 8.0억 | 2.3333% |
| 9.0억 | 3.0000% |
| 9억 + 1원 | 3.0000% |
“6억 넘기지 말라”는 조언은 이 구간에 대해서는 근거가 없습니다. 6억 1원짜리 집의 세율은 6억짜리와 같은 1%입니다. 7억이면 1.67%이고, 8억이면 2.33%입니다.
이 사이트에서 다룬 다른 세금들과는 성격이 다릅니다. 금융소득 2,000만원이나 건강보험 피부양자 2,000만원은 1원 차이로 갈리는 문턱이었습니다. 취득세의 6~9억 구간은 경사로입니다. 넘느냐 마느냐가 아니라 얼마나 넘느냐가 금액을 정합니다.
생애최초 감면은 얼마나 받나요
취득세 100% 감면이지만 한도가 200만원입니다. 그래서 집값이 오를수록 효과가 녹습니다.
| 요건 | 내용 |
|---|---|
| 대상 | 본인·배우자 모두 주택 소유 이력 없음 |
| 주택가액 | 실거래가 12억원 이하 |
| 소득 요건 | 없음 (종전 부부합산 7,000만원 요건은 폐지) |
| 한도 | 200만원 (인구감소지역 300만원) |
| 일몰 | 2028년 12월 31일 |
| 추징 | 3개월 내 전입·상시거주 안 하면 / 3년 내 매도·증여·임대 시 |
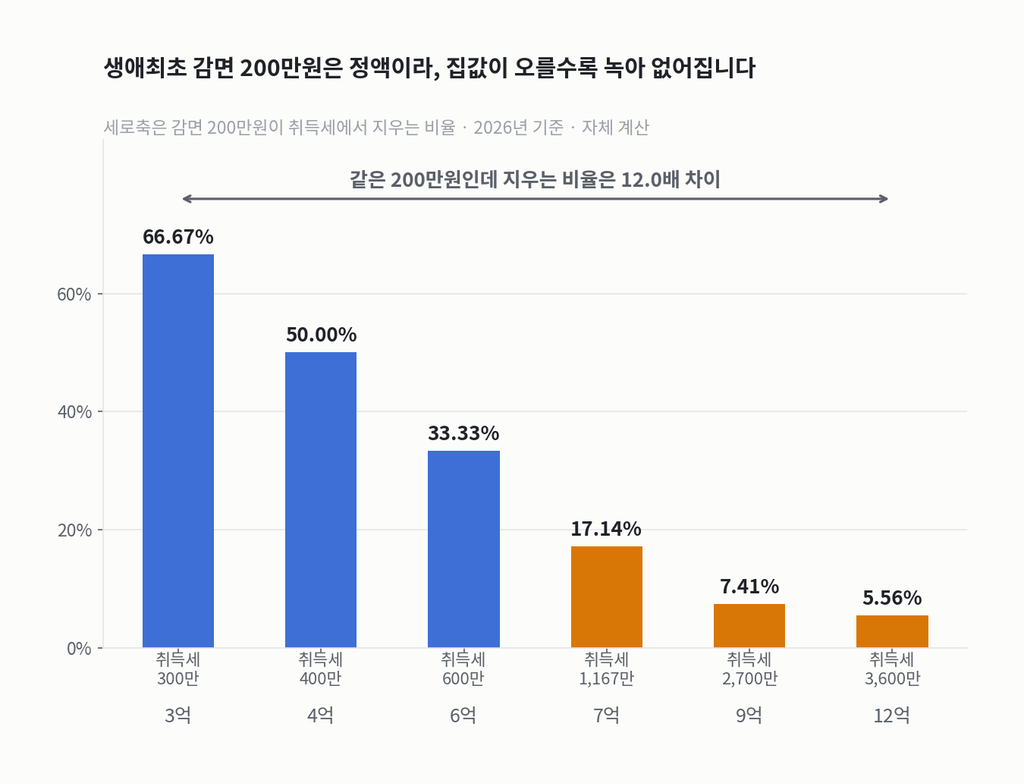
같은 200만원인데 지우는 비율은 12.0배 차이입니다.
| 집값 | 취득세 | 감면 후 | 감면이 지운 비율 |
|---|---|---|---|
| 3억 | 300만원 | 100만원 | 66.67% |
| 4억 | 400만원 | 200만원 | 50.00% |
| 6억 | 600만원 | 400만원 | 33.33% |
| 7억 | 1,166.7만원 | 966.7만원 | 17.14% |
| 9억 | 2,700만원 | 2,500만원 | 7.41% |
| 12억 | 3,600만원 | 3,400만원 | 5.56% |
66.67% ÷ 5.56% = 12.0배3억짜리 집에서는 취득세의 3분의 2를 지워주지만, 12억에서는 5.56%만 지웁니다. 감면 한도가 정액이고 취득세는 비례하기 때문에 생기는 구조입니다.
감면은 나중에도 받을 수 있습니다. 이미 냈더라도 법정신고기한 경과 후 5년 이내라면 경정청구로 환급받을 수 있습니다.
생애최초 감면, 얼마나 지워지나
감면은 정액 한도라 집값이 비쌀수록 지워지는 비율이 빠르게 줄어듭니다.
감면이 지운 비율 –
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
본인·배우자 모두 주택 소유 이력이 없고 실거래가 12억원 이하여야 하며, 소득 요건은 폐지됐습니다. 일몰은 2028년 12월 31일입니다. 3개월 내 전입·상시거주하지 않거나 3년 내 매도·증여·임대하면 추징됩니다. 지방교육세·농특세는 별도이고 여기 금액에 포함돼 있지 않습니다.
🔍 진짜 문턱은 어디에 있나요
여기가 이 글에서 제가 직접 계산해본 부분입니다.
취득세에서 1원 차이로 갈리는 지점은 집값이 아니라 주택 수입니다.
2025년 10월 16일부터 서울 25개 자치구 전역과 경기 12곳(과천·광명·성남 3개구·수원 3개구·안양 동안·용인 수지·의왕·하남)이 조정대상지역입니다. 여기서 두 번째 집을 사면 세율이 1~3%에서 **8%**로 뜁니다.
| 취득가액 | 1주택 | 2주택 | 차이 | 3주택 |
|---|---|---|---|---|
| 6억 | 660만원 | 5,040만원 | +4,380만원 | 7,440만원 |
| 9억 | 2,970만원 | 7,560만원 | +4,590만원 | 1억 1,160만원 |
6억짜리 같은 집인데, 첫 집이면 660만원이고 두 번째 집이면 5,040만원입니다. 7.64배입니다.
앞서 6~9억 구간에서 6억을 1원 넘어도 세금이 안 뛴다고 했습니다. 반면 주택 수는 1채에서 2채가 되는 순간 4,380만원이 생깁니다. 같은 취득세 안에 성격이 정반대인 두 구조가 들어 있습니다.
| 6~9억 구간 | 주택 수 | |
|---|---|---|
| 성격 | 경사로 | 계단 |
| 1원 차이 | 세금 그대로 | 4,380만원 |
| 대응 | 넘어도 됨 | 넘는 순간 끝 |
중과가 빠지는 경우도 있습니다. 시가표준액 1억원 이하(수도권) 또는 2억원 이하(비수도권) 주택은 중과 대상이 아닙니다. 일시적 2주택은 종전 주택을 3년 안에 처분하면 중과되지 않습니다.
⚠️ 2026년 세제개편에서 3년이 2년으로 줄어든 것은 양도소득세 비과세 처분기한이고, 취득세는 3년 그대로입니다. 두 기한을 섞어 쓴 설명이 많습니다.
🔴 매수 전 반드시 현행 지정 현황을 확인하세요.
취득세 말고 또 뭐가 드나요
세금이 아닌 비용이 세금만큼 붙습니다.
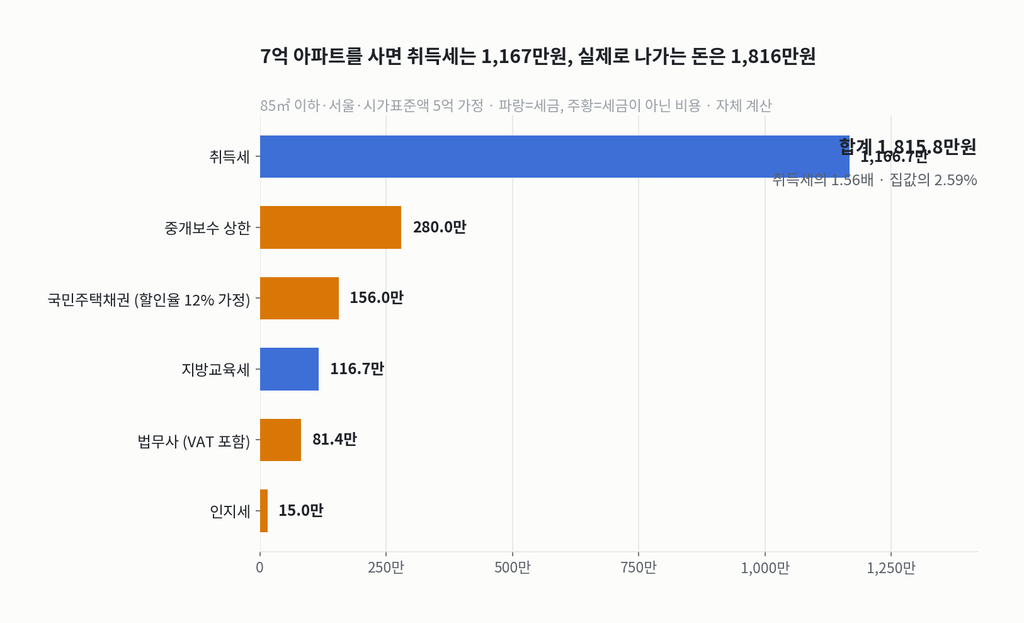
파란색이 세금, 주황색이 세금이 아닌 비용입니다.
| 항목 | 금액 | 계산 |
|---|---|---|
| 취득세 | 1,166.7만원 | 7억 × 1.6667% |
| 중개보수 상한 | 280.0만원 | 7억 × 0.4% |
| 국민주택채권 | 156.0만원 | 매입 1,300만원 × 할인율 12% |
| 지방교육세 | 116.7만원 | 취득세 × 10% |
| 법무사 (VAT 포함) | 81.4만원 | 협회 보수기준 |
| 인지세 | 15.0만원 | 1억~10억 구간 |
| 합계 | 1,815.8만원 | 집값의 2.594% |
취득세율만 보면 1.667%인데, 실제로 나가는 돈은 2.594%입니다.
가장 헷갈리는 게 국민주택채권입니다. 등기할 때 시가표준액에 따라 채권을 의무적으로 사야 하는데, 대부분 바로 되팝니다. 이때 할인율만큼이 실제 부담이 됩니다.
서울·시가표준액 5억 → 매입률 26/1,000 → 채권 매입액 1,300만원
1,300만원 × 할인율 12% ≈ 156만원  ← 이게 실제로 나가는 돈
🔴 할인율은 매일 바뀝니다. 2026년 1월 실측 12.46%, 다른 자료는 “일반적으로 8~13%”로 적고 있으며, 은행 예시에는 4%가 쓰이기도 합니다. 할인율이 4%면 52만원, 12%면 156만원으로 세 배 차이가 나므로 등기 당일 주택도시기금·은행에서 직접 조회해야 합니다.
⚠️ 중개보수가 취득세 과세표준에 들어가는지는 확인하지 못했습니다. 시행령에 “법인이 아닌 자는 일부 항목 제외”라는 단서가 있는데 원문을 대조하지 못했습니다. 이 글은 중개보수를 과세표준에 넣지 않고 별도 비용으로만 계산했습니다. 만약 포함된다면 취득세가 조금 더 늘어납니다. 법무사 보수는 포함된다는 유권해석이 있습니다.
언제까지 신고해야 하나요
취득일로부터 60일 이내입니다.
| 구분 | 기한 |
|---|---|
| 일반 | 취득일로부터 60일 이내 (등기를 먼저 하면 등기일까지) |
| 상속 | 상속개시일이 속한 달의 말일부터 6개월 |
| 무신고가산세 | 10~20% 🔴 |
| 납부지연가산세 | 1일 10만분의 22 (연 약 8.03%) |
생애최초 감면은 이때 함께 신청합니다. 놓쳤더라도 5년 안에 경정청구로 돌려받을 수 있습니다.
2026년 1월 1일부터 달라진 것
| 항목 | 내용 |
|---|---|
| 생애최초 감면 | 2028.12.31까지 연장, 인구감소지역 한도 300만원 |
| 출산·양육 주택 감면 | 500만원 한도, 2028.12.31까지 연장 |
| 지방 준공후 미분양 | 취득세 최대 50% 감면 + 다주택 중과 1년 한시 제외 (6억·85㎡ 이하) |
| 감면체계 | 전국 단일 → 수도권 / 비수도권 / 인구감소지역 3단계 |
| 가족 간 저가양도 | 시가와 차액이 3억원 또는 30% 이상이면 무상세율 3.5% |
⚠️ 다주택 취득세 중과는 완화되지 않았습니다. 2026년 8월 세제개편안에서 완화된 것은 양도소득세 다주택 중과(2027~2028년 2년 한시)이고, 취득세 8%·12%는 그대로입니다. 정부안에도 들어 있지 않습니다. 두 세금을 섞어 쓴 설명이 많습니다.
자주 묻는 질문
Q. 7억 아파트를 사면 취득세가 얼마인가요? 전용 85㎡ 이하 기준으로 취득세 1,166.7만원 + 지방교육세 116.7만원 = 1,283.3만원입니다. 실효 1.833%입니다. 85㎡를 넘으면 농어촌특별세 0.2%p가 더 붙습니다.
Q. 6억을 넘기면 취득세가 확 뛰나요? 아닙니다. 6억~9억 구간은 (취득가액 × 2 ÷ 3억 − 3) ÷ 100 산식이 적용되고, 6억에서 정확히 1%, 9억에서 정확히 3%로 이어집니다. 6억 1원짜리 집의 세율은 6억짜리와 같습니다. 1원 차이로 갈리는 것은 집값이 아니라 주택 수입니다.
Q. 생애최초 취득세 감면은 얼마나 받나요? 취득세 100% 감면이되 한도 200만원입니다(인구감소지역 300만원). 한도가 정액이라 3억 주택에서는 취득세의 66.67%를 지우지만 12억에서는 5.56%만 지웁니다. 소득 요건은 폐지됐고 주택가액 12억원 이하면 됩니다. 일몰은 2028년 12월 31일입니다.
Q. 취득세 말고 또 뭐가 드나요? 7억 아파트 기준으로 지방교육세 116.7만원, 중개보수 상한 280만원, 국민주택채권 실부담 약 156만원(할인율 12% 가정), 법무사 81.4만원, 인지세 15만원이 더 듭니다. 합치면 1,815.8만원으로 취득세의 1.56배입니다.
취득세 총비용 정리
- 6~9억 구간은 경사로입니다 — 1원 차이로 뛰지 않습니다
- 7억(85㎡ 이하) 취득세 + 지방교육세 = 1,283.3만원
- 생애최초 감면 200만원이 지우는 비율은 3억 66.67% ↔ 12억 5.56% (12배)
- 진짜 문턱은 주택 수 — 6억 기준 660만원 → 5,040만원 (7.64배)
- 실제로 나가는 돈은 1,815.8만원, 취득세의 1.56배
- 국민주택채권 할인율에 따라 52만~156만원으로 세 배 차이
- 다주택 취득세 중과는 완화되지 않았습니다 (완화된 건 양도세)
취득세 총비용, 다음 확인 시점
2026년 12월 — 조정대상지역 지정 현황, 생애최초 감면 일몰, 2027년 시행 예정 개정안(고급주택 중과 기준 등), 국민주택채권 할인율을 다시 확인해 갱신하겠습니다. 조정대상지역이 바뀌면 이 글의 4장이 통째로 바뀝니다.
※ 이 글은 계산 방법을 설명하는 정보 글이며, 세무 자문이 아닙니다. 주택 수 산정과 감면 요건은 개인의 사실관계에 따라 달라지며, 최종 판단은 과세관청의 몫입니다. 취득 전 관할 시·군·구나 세무 전문가에게 확인하시기 바랍니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다. 특정 중개업소·법무사·세무사를 권하지 않습니다.