국민연금 예상연금액을 조회하면 현재가치와 미래가치, 두 개의 숫자가 나옵니다. 미래가치가 훨씬 큰 이유는 연금이 많아서가 아니라 물가 때문입니다. 무엇을 기준으로 봐야 하는지 정리했습니다.
📅 2026년 9월 7일 기준 · 직접 확인 · 협찬 없음
결론부터 — 국민연금 예상수령액
조회 화면에 뜨는 두 숫자 중, 노후 계획에 써야 하는 건 작은 쪽(현재가치)입니다.
| 표시 | 뜻 | 어디에 쓰나 |
|---|---|---|
| 현재가치 | 오늘 물가 기준 금액 | 노후 생활비 계획 |
| 미래가치 | 물가·소득 상승을 반영한 미래 시점의 명목 금액 | 실제 통장에 찍힐 액면가 |
미래가치가 두 배 넘게 나오는 건 연금이 후해서가 아닙니다. 30년 뒤엔 물가도 그만큼 올라 있기 때문입니다.
미래가치가 커 보이는 건 물가 때문입니다
물가가 매년 2.5%씩 오른다고 가정하면, 오늘의 월 100만원은 이렇게 표시됩니다.

| 시점 | 현재가치 | 미래가치 (명목) |
|---|---|---|
| 지금 | 100만원 | 100만원 |
| 10년 뒤 | 100만원 | 128만원 |
| 20년 뒤 | 100만원 | 164만원 |
| 30년 뒤 | 100만원 | 210만원 |
30년 뒤 210만원은 오늘의 100만원과 같은 값어치입니다.
조회 화면에서 “월 210만원”을 보고 “생각보다 많네” 했다면, 그건 오늘 기준 100만원입니다.
국민연금은 물가에 연동해 매년 연금액을 조정합니다. 그래서 미래가치가 커 보이는 겁니다. 나쁜 게 아니라, 읽는 법을 알아야 하는 것입니다.
조회하는 법 — 인증 없이 되는 것과 안 되는 것
여기서 헷갈리는 분이 많습니다. 메뉴가 세 개인데 성격이 다릅니다.
| 메뉴 | 인증 | 근거 데이터 |
|---|---|---|
| 예상연금 모의계산 | 불필요 | 내가 직접 입력한 값 |
| 예상연금 간단계산 | 불필요 | 월 납입보험료만 입력 |
| 예상연금액 조회 (노령) | 필요 | 공단에 쌓인 내 실제 납부 이력 |
인증 없이 되는 건 시뮬레이터입니다. 내 실제 가입 이력이 아니라 내가 입력한 가정으로 계산합니다.
- 모의계산은 **”최장 만 60세까지 납부한다”**는 가정이 깔려 있습니다
- 간단계산은 **”조회하는 해의 1월 1일부터 가입”**한 것으로 칩니다
내 실제 금액을 보려면 인증이 필요합니다.
| 방법 | 경로 |
|---|---|
| PC | 국민연금공단 전자민원 → 개인 → 조회 → 예상연금액 조회 |
| 모바일 | ‘내 곁에 국민연금’ 앱 로그인 후 조회 |
🔴 공단 안내에는 “공동인증 필요”로만 적혀 있습니다. 간편인증이 되는지는 화면에서 확인하세요.
언제 받느냐로 금액이 이만큼 달라집니다
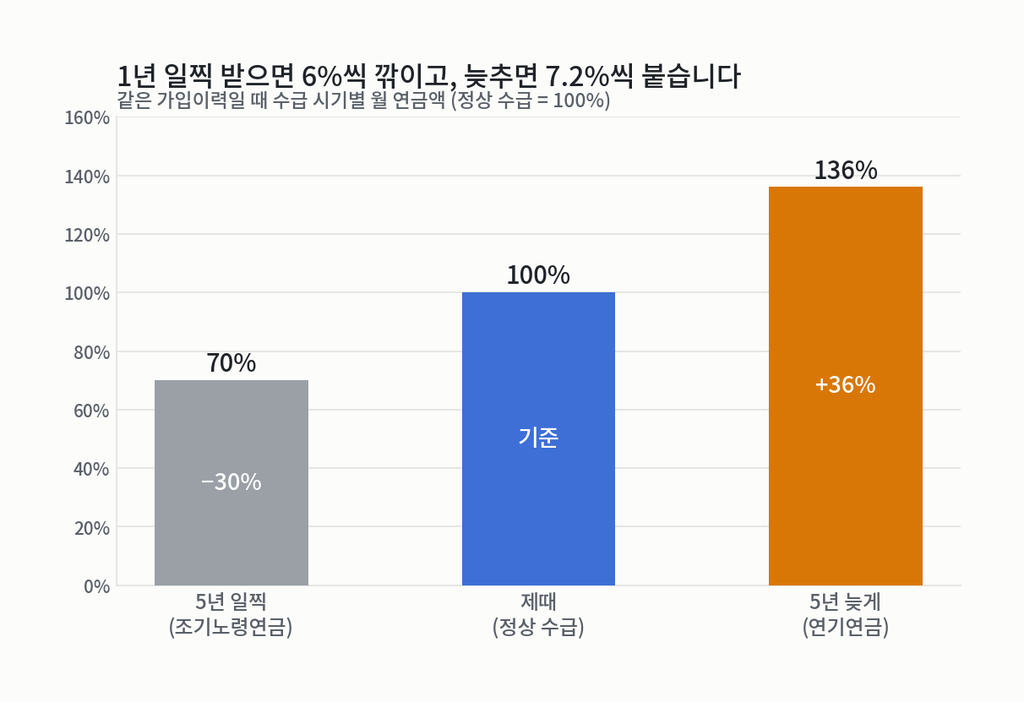
같은 가입 이력이어도 받기 시작하는 시점에 따라 금액이 달라집니다.
| 언제 받나 | 월 연금액 | 조정 |
|---|---|---|
| 5년 일찍 (조기노령연금) | 70% | 1년당 −6%, 최대 −30% |
| 제때 (정상 수급) | 100% | 기준 |
| 5년 늦게 (연기연금) | 136% | 1개월당 +0.6% (연 +7.2%), 최대 +36% |
한 번 깎이면 평생 깎인 금액으로 받습니다. 조기노령연금은 나중에 원복되지 않습니다.
반대로 연기연금은 5년을 미루면 36%가 붙습니다. 다만 그 5년 동안 못 받은 금액을 따라잡는 데 시간이 걸리니, 건강 상태와 다른 소득이 있는지를 같이 봐야 합니다.
수급개시연령은 출생연도로 정해집니다. 1952년생 이전은 60세, 1969년생 이후는 65세이고, 그 사이는 4년 구간마다 1년씩 올라갑니다. 조기노령연금은 그보다 최대 5년 앞당길 수 있습니다. <br>
최소 10년을 채워야 합니다
**가입기간 120개월(10년)**을 못 채우면 노령연금이 나오지 않습니다. 그동안 낸 돈은 반환일시금으로 돌려받습니다.
10년에서 몇 달 모자란 경우에는 임의계속가입이나 추후납부(추납)로 채우는 선택지가 있습니다. 이건 개인 상황에 따라 유불리가 갈리니 공단 상담(1355)을 받는 편이 낫습니다. <br>
2026년에 바뀐 것 — 이게 조회 금액을 움직입니다
| 항목 | 2025년 | 2026년 |
|---|---|---|
| 보험료율 | 9.0% | 9.5% |
| 소득대체율 | 41.5% | 43% |
| 기준소득월액 상한 | 637만원 | 659만원 |
| 기준소득월액 하한 | 40만원 | 41만원 |
| A값 (전체 가입자 평균소득월액) | 3,089,062원 | 3,193,511원 |
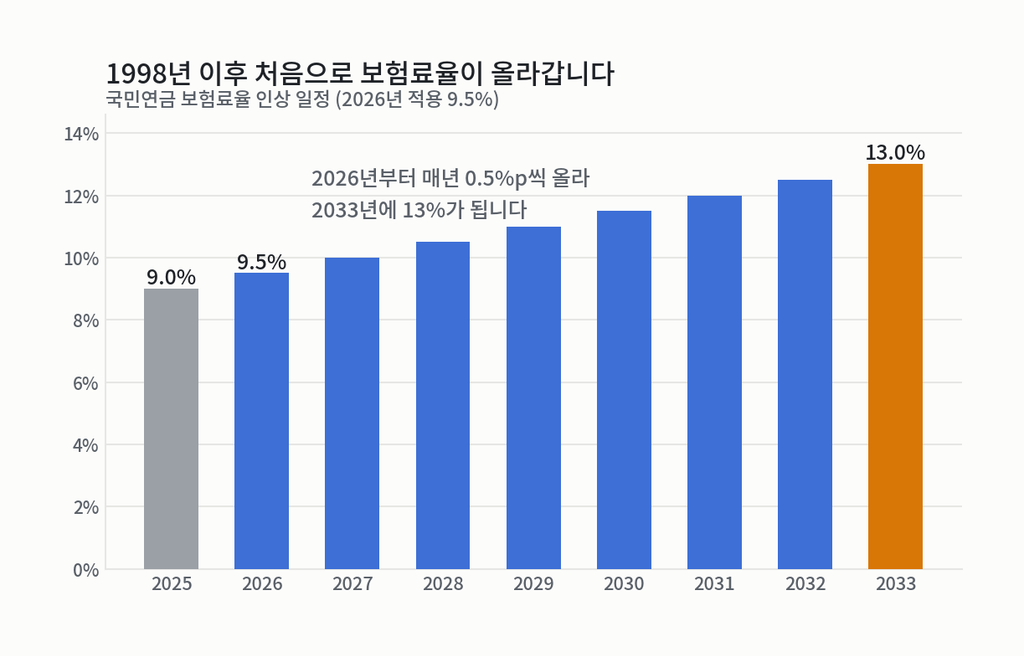
보험료율은 1998년 이후 처음 올랐습니다. 2026년부터 매년 0.5%p씩 올라 2033년에 13%가 됩니다.
평균소득(약 309만원) 직장가입자 기준으로 본인부담이 월 7,700원 정도 늘어납니다. 지역가입자는 전액 본인부담이라 월 15,400원 정도입니다.
⚠️ 소득대체율 43%는 2026년 이후 가입기간분에만 적용됩니다. 이미 연금을 받고 있는 분에게는 적용되지 않고, 가입 중인 분도 2026년 이전 기간은 예전 기준으로 계산됩니다. “연금이 43%로 올랐다”는 요약은 정확하지 않습니다.
부양가족이 있으면 부양가족연금액이 더 붙습니다.
| 대상 | 연액 |
|---|---|
| 배우자 | 306,630원 |
| 자녀 (19세 미만 또는 장애) | 204,360원 |
| 부모 (60세 이상 또는 장애) | 204,360원 |
왜 확정 금액이 아닌가
이게 이 글에서 가장 중요한 부분입니다.
인증까지 해서 본 숫자도 확정이 아닙니다. 이유가 셋입니다.
① 수급 시점의 A값으로 다시 계산합니다
국민연금은 내 소득만으로 정해지지 않습니다. **전체 가입자 평균소득(A값)**이 절반쯤 반영됩니다. 그런데 이 A값은 조회 시점이 아니라 연금을 받기 시작하는 시점의 값을 씁니다.
A값은 매년 바뀝니다. 2025년 3,089,062원 → 2026년 3,193,511원으로 3.4% 올랐습니다. 그래서 작년에 조회한 금액과 올해 조회한 금액이 다릅니다. 오류가 아닙니다.
② 앞으로의 가입기간과 소득이 아직 안 정해졌습니다
조회 화면은 “지금 조건이 계속된다면”을 가정합니다. 이직·퇴직·소득 변동이 있으면 달라집니다.
③ 제도 자체가 바뀝니다
당장 2026년에 보험료율과 소득대체율이 둘 다 바뀌었습니다. 앞으로도 바뀔 수 있습니다.
공단 안내에도 이렇게 적혀 있습니다. **”실제 연금수급월액은 지급사유발생일 당시의 A값 및 재평가율을 적용하여 산정”**합니다.
국민연금 예상수령액에서 자주 틀리는 것 4가지
① 미래가치를 노후 생활비로 쓴다
현재가치로 계획하세요. 미래가치는 액면가일 뿐입니다.
② 인증 없는 계산 결과를 내 연금이라고 생각한다
모의계산은 내가 입력한 가정으로 계산합니다. 실제 이력 기반이 아닙니다.
③ 조회 금액이 매년 달라지는 걸 오류라고 생각한다
A값과 재평가율이 매년 갱신되기 때문입니다. 정상입니다.
④ “소득대체율 43%”가 내 연금 전체에 적용된다고 생각한다
2026년 이후 가입기간분에만 적용됩니다. <br>
국민연금 예상수령액 정리
- 조회하면 현재가치·미래가치 두 숫자가 나옵니다. 계획은 현재가치로
- 인증 없는 계산은 시뮬레이터입니다. 실제 금액은 인증 후 조회
- 5년 일찍 받으면 70%, 5년 늦추면 136% — 조기수령은 평생 깎입니다
- **최소 10년(120개월)**을 못 채우면 연금이 아니라 일시금입니다
- 2026년 보험료율 9.5%, 2033년까지 **13%**로 인상
- 조회 금액은 확정이 아닙니다. 수급 시점 A값으로 다시 계산합니다
국민연금 예상수령액, 다음 확인 시점
2027년 1월 — A값, 기준소득월액 상·하한액, 보험료율(10%), 부양가족연금액이 모두 갱신됩니다. 이 글의 표는 매년 1월에 통째로 갈아야 합니다.
※ 이 글은 제도를 설명하는 정보 글이며 재무 자문이 아닙니다. 개인별 연금액은 가입 이력과 수급 시점에 따라 달라집니다. 중요한 결정 전에는 국민연금공단(1355)에 확인하시기 바랍니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다.