부모님이 소득이 있으면 인적공제가 안 될까요. 기준인 ‘연간 소득금액 100만원’은 연봉이 아닙니다. 소득 종류별로 얼마까지 괜찮은지 직접 계산해 정리했습니다.
📅 2026년 9월 기준 · 직접 계산 · 협찬 없음
결론부터 — 인적공제 소득기준
‘소득 100만원’은 연봉 100만원이 아닙니다. 각종 공제를 빼고 남은 소득금액입니다.
그래서 실제로는 이만큼까지 괜찮습니다.
| 소득 종류 | 여기까지 |
|---|---|
| 근로소득만 있는 경우 | 총급여 500만원 |
| 공적연금만 있는 경우 | 총연금액 약 517만원 |
| 기타소득 (필요경비 60% 인정 시) | 수입 250만원 |
| 사업소득 | 필요경비 뺀 금액 100만원 |
“아버지가 작년에 400만원 버셨는데 공제 안 되겠지” — 됩니다. <br>
‘소득금액’과 ‘연봉’은 다릅니다
세법에서 말하는 소득금액은 이렇게 계산됩니다.
소득금액 = 총수입 − 필요경비(또는 소득공제)근로자라면 총급여에서 근로소득공제를 뺀 금액입니다. 그래서 연봉이 그대로 소득금액이 되지 않습니다.
총급여별로 계산해봤습니다
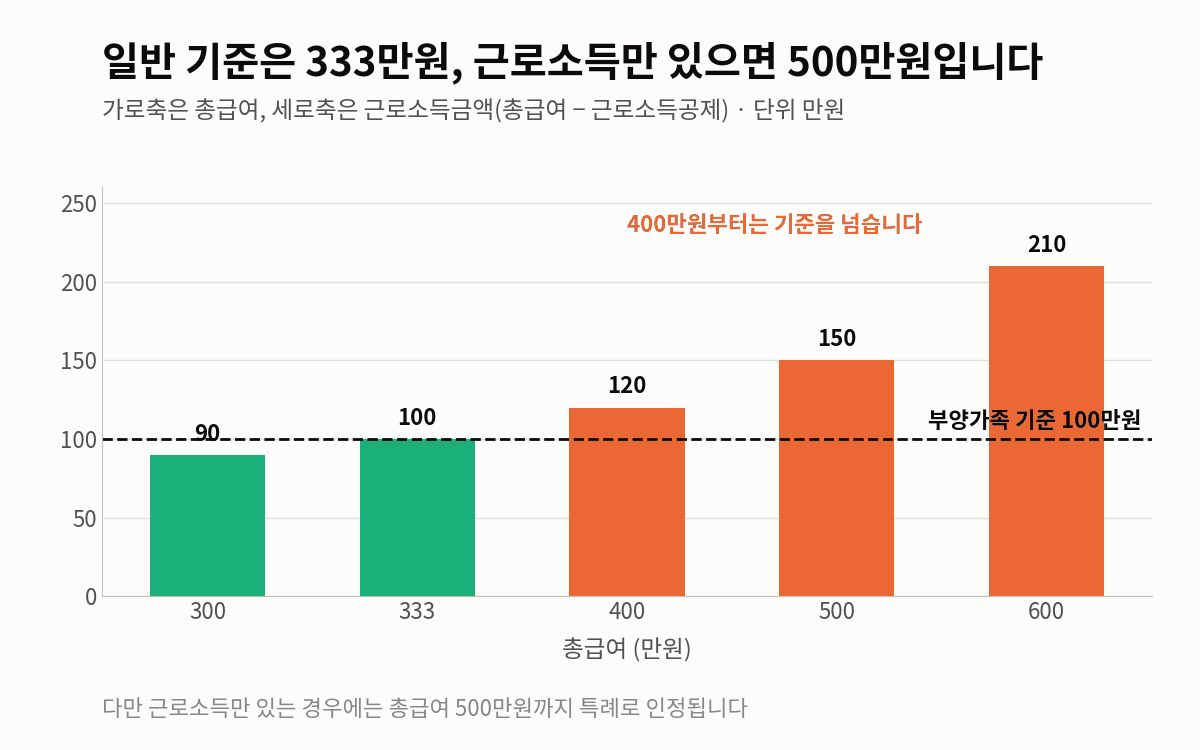
| 총급여 | 근로소득공제 | 근로소득금액 |
|---|---|---|
| 300만원 | 210만원 | 90만원 |
| 333만원 | 233만원 | 100만원 |
| 400만원 | 280만원 | 120만원 |
| 500만원 | 350만원 | 150만원 |
| 600만원 | 390만원 | 210만원 |
계산상 소득금액 100만원이 되는 지점은 총급여 333만원입니다. <br>
그런데 법은 500만원까지 봐줍니다
여기가 이 글에서 제일 중요한 부분입니다.
계산대로라면 총급여 333만원이 한계여야 합니다. 그런데 법은 근로소득만 있는 사람에 한해 총급여 500만원까지 인정합니다.
총급여 500만원의 소득금액은 150만원입니다. 즉 근로소득자에게만 50만원어치 여유를 더 주는 것입니다.
그래서 “100만원 기준”과 “500만원 기준”은 같은 말이 아닙니다. 100만원은 소득금액 일반 기준이고, 500만원은 근로소득자에게만 적용되는 별도 기준입니다.
이 차이를 모르면 총급여 400만원인 부모님을 “100만원 넘으니 안 되겠네” 하고 포기하게 됩니다. 됩니다.
부양가족 소득 요건 판별기 (근로소득만 있는 경우)
기준은 연봉이 아니라 소득금액 100만원입니다. 근로소득만 있으면 총급여 500만원까지 봐줍니다.
–
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
근로소득만 있는 경우입니다. 공적연금·사업소득·기타소득이 섞여 있으면 각각의 소득금액을 합쳐 100만원 이하여야 합니다. 나이 요건(직계존속 60세 이상 / 직계비속 20세 이하, 장애인은 무관)도 함께 충족해야 하고, 형제자매와 중복 공제는 안 됩니다. 정확한 판단은 홈택스에서 자료제공 동의 후 확인하세요.
나이 요건도 같이 봐야 합니다
소득만 맞으면 되는 게 아닙니다.
| 대상 | 나이 요건 |
|---|---|
| 직계존속 (부모·조부모) | 만 60세 이상 |
| 직계비속 (자녀·손자녀) | 만 20세 이하 |
| 형제자매 | 만 20세 이하 또는 만 60세 이상 |
| 위탁아동 | 만 18세 미만 |
| 장애인 | 나이 제한 없음 |
장애인은 나이를 보지 않습니다. 소득 요건만 충족하면 됩니다. <br>
얼마나 줄어드나 — 공제 150만원 ≠ 환급 150만원
부양가족 1명당 기본공제 150만원입니다. 여기에 해당되면 추가공제가 붙습니다.
| 추가공제 | 금액 |
|---|---|
| 경로우대 (만 70세 이상) | 1인당 100만원 |
| 장애인 | 1인당 200만원 |
| 부녀자 | 50만원 |
| 한부모 | 100만원 |
그런데 이건 세금을 깎아주는 게 아니라 과세표준을 줄여주는 겁니다.
만 72세 아버지 한 분을 공제받는 경우로 계산해보면 — 기본 150 + 경로우대 100 = 250만원 공제입니다.
| 내 세율 | 실제 줄어드는 세금 (지방세 포함) |
|---|---|
| 6% | 약 16.5만원 |
| 15% | 약 41.3만원 |
| 24% | 약 66.0만원 |
250만원 공제받아도 손에 들어오는 건 16만~66만원입니다.
인적공제, 세금이 얼마나 줄어드나
공제 250만원이 환급 250만원이 아닙니다. 내 세율만큼만 돌아옵니다.
공제액의 –만 돌아옵니다
계산에 오차가 있을 수 있습니다. 정확한 계산을 보장하지 않습니다.
계산식 보기
부녀자 50만원·한부모 100만원 추가공제는 본인 기준이라 여기서 뺐습니다(둘은 중복 적용되지 않습니다). 과세표준 세율은 총급여가 아니라 각종 공제를 뺀 과세표준 기준입니다.
⚠️ 1원이라도 넘으면 전액 안 됩니다
부분 공제가 없습니다.
총급여 500만 1원이면 그 부양가족은 공제 대상에서 완전히 빠집니다. 499만원이면 150만원 전액, 501만원이면 0원입니다.
경계선에 있는 가족이 있다면 연말이 되기 전에 확인해두셔야 합니다. 12월에 아르바이트 며칠 더 하시는 바람에 넘어가는 경우가 실제로 있습니다.
꼭 알아야 할 부분
국세청 홈택스 연말정산 간소화에서 부양가족 자료를 보려면 그분의 ‘자료제공 동의’ 가 먼저 필요합니다.
이게 실제로 가장 많이 막히는 지점입니다. 소득 요건은 맞는데 자료제공 동의를 못 받아서 공제를 못 받는 경우가 많습니다.
인적공제 소득기준에서 자주 틀리는 것 5가지
① “소득 100만원”을 연봉으로 안다
가장 흔합니다. 소득금액입니다. 근로소득만 있으면 총급여 500만원까지 됩니다.
② 따로 사시는 부모님은 안 된다고 생각한다
직계존속은 별거해도 생계를 같이 하는 것으로 봅니다. 주소가 달라도 됩니다.
다만 해외로 영주 목적으로 이주하신 경우는 제외됩니다.
③ 형제자매가 각자 공제받는다
한 부모님을 형제 둘이 동시에 공제받을 수 없습니다. 중복으로 신청하면 나중에 가산세와 함께 추징됩니다. 미리 상의해서 한 사람으로 정하세요.
④ 나이만 보고 포기한다
장애인은 나이 요건이 없습니다. 소득만 맞으면 됩니다.
⑤ 공제액만큼 돌려받는다고 생각한다
아닙니다. 공제액 × 세율이 실제 절세액입니다. 위 표 참고. <br>
정리 — 이 순서로 확인하세요
1. 나이 요건        직계존속 60세↑ / 직계비속 20세↓ / 장애인은 무관
2. 소득 요건        소득 종류별 한계선 확인 (맨 위 표)
3. 중복 확인        형제자매와 겹치지 않는지
4. 자료제공 동의    홈택스에서 그분의 동의를 받아둘 것
인적공제 소득기준, 다음 확인 시점
이 글은 2026년 9월 기준입니다. 근로소득공제·연금소득공제 구간과 추가공제 금액은 세법 개정으로 바뀝니다. 2027년 1월 연말정산 전에 다시 계산해 갱신하겠습니다. <br>
※ 이 글은 계산 방법을 설명하는 정보 글이며, 세무 자문이 아닙니다. 실제 공제 가능 여부는 개인의 소득 구성과 가족관계에 따라 달라집니다. 중요한 판단 전에는 국세청 또는 세무 전문가에게 확인하시기 바랍니다.
※ 이 글은 협찬·제휴·수익 링크가 없습니다. 직접 계산한 내용만 적었습니다.